Facture électronique 2026 : l’essentiel de la réforme
2026 est l’année de la facture électronique en France. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques, via une plateforme agréée par l’administration fiscale. Les grandes entreprises et les ETI émettent déjà leurs factures sous forme électronique ; les PME et les micro-entreprises le feront au 1er septembre 2027. Cette page résume la réforme et renvoie vers nos articles qui approfondissent chaque sujet.
L’essentiel
- Depuis le 1er septembre 2026, la réception est obligatoire pour toutes les entreprises, l’émission et l’e-reporting le sont pour les grandes entreprises et les ETI.
- Au 1er septembre 2027, l’émission et l’e-reporting s’étendent aux PME et aux micro-entreprises.
- Les factures transitent par une plateforme agréée, dans un format structuré (Factur-X, UBL ou CII).
- Pendant le démarrage, l’administration accompagne les entreprises engagées dans une démarche sérieuse de mise en conformité.
Sommaire
La réforme en quatre points
- Recevoir : chaque entreprise choisit une plateforme agréée pour recevoir ses factures électroniques, et figure dans l’annuaire national.
- Émettre : les factures entre entreprises assujetties à la TVA en France sont émises dans un format structuré et transmises via la plateforme agréée.
- Transmettre : les opérations avec les particuliers et avec l’étranger font l’objet d’un e-reporting, ainsi que les données de paiement des prestations de services.
- Compléter les factures : SIREN du client, adresse de livraison, nature des opérations, option pour la TVA d’après les débits.
Le calendrier, les obligations et les sanctions sont détaillés dans notre article facture électronique obligatoire, le guide pour les PME et ETI.
Le calendrier 2026 et 2027
| Date | Ce qui s’applique | Pour qui |
|---|---|---|
| 1er septembre 2026 | Réception des factures électroniques | Toutes les entreprises assujetties à la TVA |
| 1er septembre 2026 | Émission et e-reporting | Grandes entreprises et ETI |
| 1er septembre 2027 | Émission et e-reporting | PME et micro-entreprises |
L’administration a précisé que, pendant la phase de démarrage, elle n’appliquera pas de sanctions aux entreprises qui rencontrent des difficultés mais sont engagées dans une trajectoire sérieuse de mise en conformité. L’inertie, en revanche, sera traitée comme telle.
Ce que chaque entreprise doit faire maintenant
- Avoir choisi une plateforme agréée et vérifié son inscription dans l’annuaire.
- Traiter les factures électroniques reçues de ses fournisseurs.
- Mettre à jour ses fichiers clients et ses modèles de factures.
- Préparer l’émission, au plus tard pour septembre 2027 pour une PME.
- Revoir ses processus internes pour profiter de factures structurées.
Nos articles pour approfondir
- Facture électronique obligatoire : le guide pour les PME et ETI, avec le calendrier, les obligations et les sanctions.
- Facturation électronique : définition et fonctionnement, sur les acteurs, le circuit et les statuts.
- Dématérialisation des factures : obligations et bénéfices, ou ce que la réforme peut vous rapporter.
- Factur-X, PDF natif, EDI, les formats de la facture électronique.
- Plateformes agréées et certification, pour reconnaitre une plateforme agréée.
- Chorus Pro, c’est quoi, et après la réforme, pour les factures au secteur public.
- Automatiser sa facturation avec l’IA, du traitement manuel au traitement automatisé.
- La facture électronique pour les cabinets d’avocats, entre honoraires et secret professionnel.
Transformer l’obligation en gain de temps
Avec des factures structurées, des statuts partagés et un circuit unique, la réforme crée les conditions d’un traitement automatisé des factures. L’intelligence artificielle prend alors en charge les tâches répétitives, du contrôle au rapprochement avec les commandes, de l’approbation aux relances et au suivi de trésorerie, tandis que les équipes gardent la main sur les décisions.
Nos cas d’usage détaillent l’analyse des factures, la relance clients, l’encaissement et le pilotage financier. La mise en place relève de nos services d’automatisation des processus métier et d’intégration de l’IA.
Références4
- impots.gouv.fr : la facturation électronique et la liste des plateformes agréées.
- impots.gouv.fr : à partir de quand suis-je concerné ?
- economie.gouv.fr : coup d’envoi de la réforme.
- Service Public Entreprendre : facturation électronique, soyez prêt au 1er septembre 2026.
FAQ
Questions fréquentes.
La facture électronique est-elle obligatoire en 2026 ?
Oui pour la réception, pour toutes les entreprises assujetties à la TVA depuis le 1er septembre 2026. L’émission est obligatoire depuis cette date pour les grandes entreprises et les ETI, et le sera au 1er septembre 2027 pour les PME et les micro-entreprises.
Que faire si mon entreprise n’est pas prête ?
Il faut avancer sans attendre, en choisissant une plateforme agréée, en vérifiant son inscription dans l’annuaire et en mettant à jour ses données. L’administration accompagne les entreprises engagées dans une démarche sérieuse pendant la phase de démarrage.
Où trouver la liste des plateformes agréées ?
Sur impots.gouv.fr, où elle est publiée et régulièrement mise à jour.
À propos de l’auteur
Korbyx intègre l’intelligence artificielle dans les processus des PME et des ETI, notamment le traitement des factures (lecture, contrôle, rapprochement, validation et relance), en lien avec les plateformes agréées et les logiciels de gestion.
À lire ensuite
Pour aller plus loin.
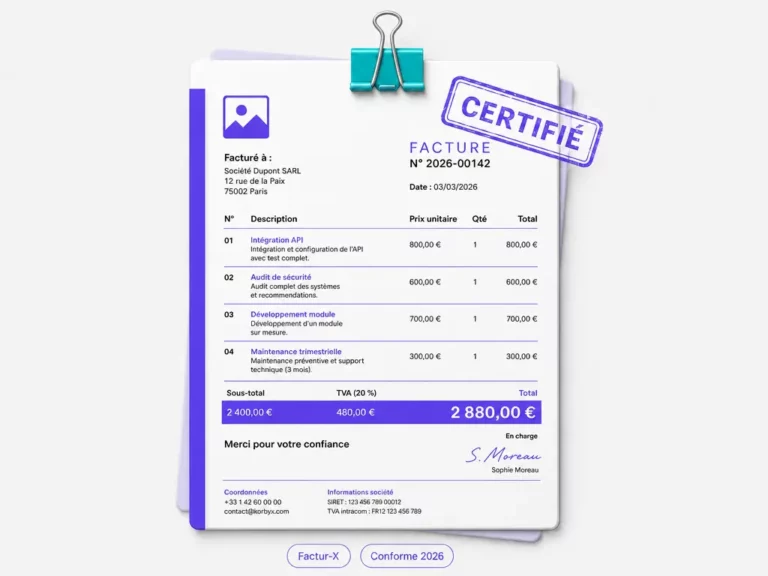
Facture électronique : certification et plateformes agréées
La certification de la facture électronique est l’une des questions qui reviennent le plus depuis l’entrée en vigueur de la réforme, le 1er septembre…Lire l’article
Factur-X, PDF natif, EDI : les formats de la facture électronique
Entre Factur-X, PDF natif, EDI, UBL et CII, les formats de facture électronique sont nombreux et souvent confondus. La facture EDI désigne une facture…Lire l’article
Automatiser sa facturation avec l’IA
L’automatisation des factures consiste à confier à un système informatique, et de plus en plus à l’intelligence artificielle, les tâches répétitives du traitement des…Lire l’articleFacture électronique 2026, traitement automatisé.
En 60 minutes, un fondateur regarde avec vous comment automatiser la réception, le contrôle et le suivi de vos factures. Sans engagement.