Facture électronique : certification et plateformes agréées
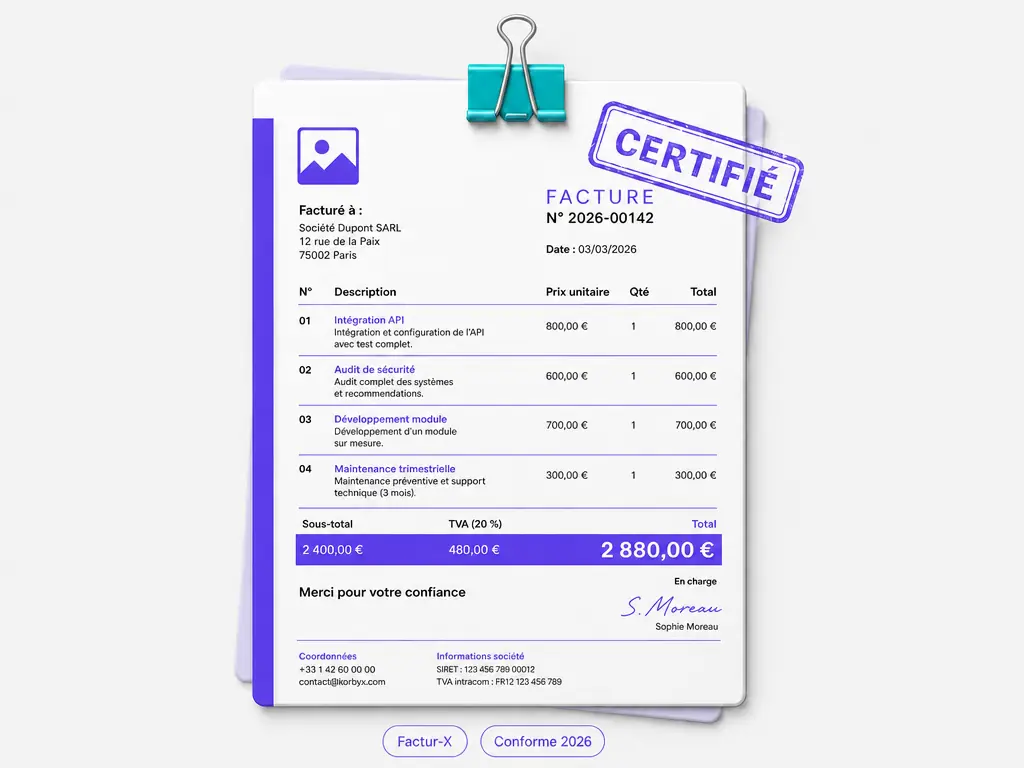
La certification de la facture électronique est l’une des questions qui reviennent le plus depuis l’entrée en vigueur de la réforme, le 1er septembre 2026. Ni les factures ni les entreprises ne sont pourtant certifiées. Le contrôle porte sur les plateformes qui les transmettent, immatriculées par l’administration fiscale au terme d’exigences strictes, dont une certification de sécurité ISO/IEC 27001. Cet article détaille ce que recouvre la « certification » en matière de facturation électronique, comment reconnaître une plateforme agréée, où trouver la liste officielle et ce que votre entreprise doit vérifier de son côté.
L’essentiel
- Aucune certification à obtenir pour les entreprises, qui doivent en revanche passer par une plateforme agréée.
- Une plateforme agréée est immatriculée par la DGFiP pour trois ans renouvelables.
- L’immatriculation exige notamment une certification ISO/IEC 27001 du système d’information de la plateforme.
- impots.gouv.fr publie et tient à jour la liste des plateformes agréées.
- Un logiciel peut être compatible sans être lui-même une plateforme agréée, à condition d’être relié à l’une d’elles.
Sommaire
- Certification de la facture électronique : de quoi parle-t-on ?
- Qu’est-ce qu’une plateforme agréée ?
- Les exigences imposées aux plateformes agréées
- Les garanties apportées aux entreprises
- La liste des plateformes agréées
- Plateforme agréée ou logiciel compatible ?
- Les critères pour retenir une plateforme agréée
- Ce que l’entreprise doit vérifier de son côté
- Et après la plateforme : automatiser le traitement
- Nos articles sur la réforme
Certification de la facture électronique : de quoi parle-t-on ?
Le mot « certification » recouvre plusieurs réalités dans le cadre de la réforme de la facturation électronique, souvent confondues.
- L’immatriculation des plateformes agréées par l’administration fiscale, au cœur du dispositif.
- La certification ISO/IEC 27001, norme de sécurité de l’information, exigée des plateformes agréées.
- La conformité des formats (Factur-X, UBL, CII) à la norme européenne EN 16931.
- La certification des logiciels de caisse, une obligation distincte, qui concerne les ventes aux particuliers enregistrées en caisse.
Du point de vue de l’entreprise, la règle tient en peu de mots. Aucune certification n’est à obtenir pour émettre ou recevoir des factures électroniques. L’obligation porte sur le recours à une plateforme agréée, et sur la compatibilité des logiciels avec elle.
Qu’est-ce qu’une plateforme agréée ?
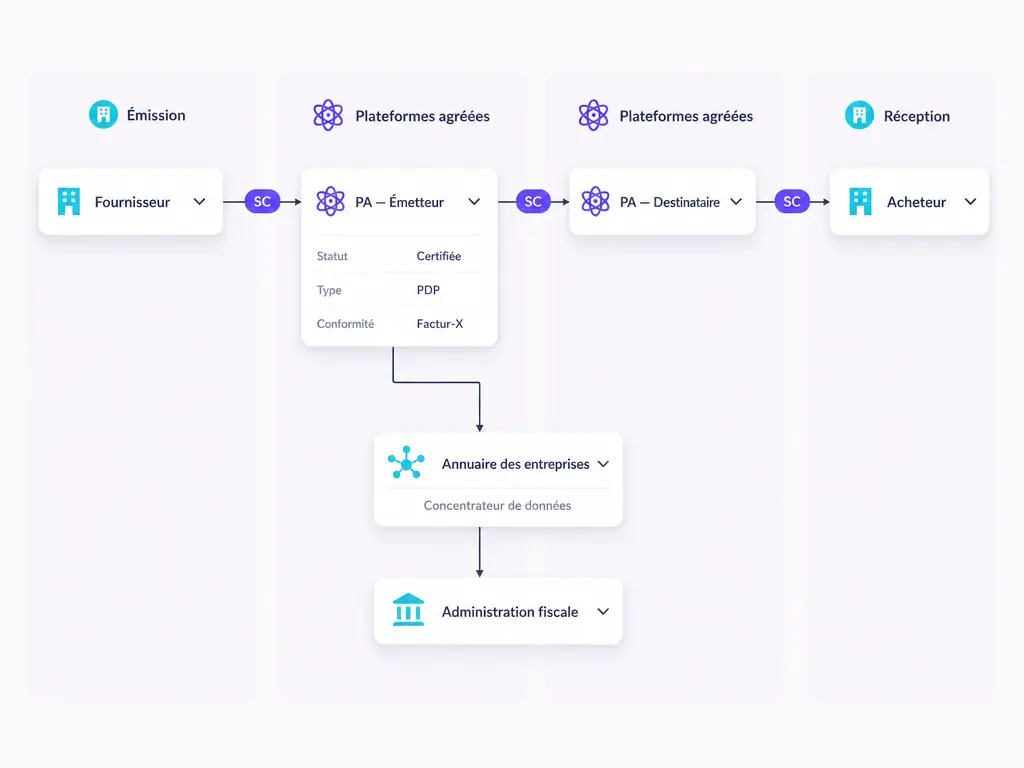
Une plateforme agréée est un opérateur immatriculé par l’administration fiscale pour émettre, transmettre et recevoir les factures électroniques des entreprises, et transmettre à l’administration les données de facturation, de transaction et de paiement. Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA en France doit en avoir choisi une pour recevoir ses factures.
Ses missions
- Recevoir les factures électroniques des fournisseurs de l’entreprise.
- Émettre et adresser les factures de l’entreprise à la plateforme de chaque client, grâce à l’annuaire.
- Contrôler la forme des factures et gérer leurs statuts.
- Transmettre à l’administration les données utiles, dont le e-reporting.
- Assurer la sécurité et la conservation des données.
L’immatriculation par la DGFiP
Un service dédié de la direction générale des finances publiques (DGFiP) instruit les demandes d’immatriculation. L’opérateur doit démontrer sa capacité à assurer les fonctionnalités attendues d’une plateforme agréée, et présenter des garanties suffisantes. L’immatriculation est accordée pour une durée de trois ans, renouvelable.
Les exigences imposées aux plateformes agréées
Pour être immatriculée, une plateforme doit remplir des conditions précisées par les textes, qui portent sur sa capacité technique, sa sécurité et sa solidité.
La certification ISO/IEC 27001
La plateforme doit fournir une attestation de certification ISO/IEC 27001 en cours de validité, portant sur l’ensemble de son système d’information, soit les infrastructures, les outils et les services qui concourent à l’émission, à la transmission et à la réception des factures ainsi qu’à la transmission des données. Cette norme internationale encadre la gestion de la sécurité de l’information.
Les capacités techniques
- Traiter les trois formats du socle : Factur-X, UBL et CII.
- Échanger avec les autres plateformes agréées et avec l’annuaire.
- Transmettre les données au concentrateur de l’administration.
- Gérer le cycle de vie des factures et leurs statuts.
La solidité de l’opérateur
L’opérateur doit présenter des garanties sur sa situation, sa gouvernance et la continuité de son service. L’administration peut retirer l’immatriculation si les conditions ne sont plus remplies.
Les garanties apportées aux entreprises
L’immatriculation des plateformes protège les entreprises assujetties à la TVA qui confient leurs factures et leurs données à un opérateur. Elle leur apporte trois garanties.
L’authenticité et l’intégrité des factures
Une facture électronique transmise par une plateforme agréée arrive telle qu’elle a été émise. L’authenticité de son origine et l’intégrité de son contenu sont assurées par le circuit lui-même, sans signature supplémentaire. Les statuts successifs gardent la trace de chaque étape.
La sécurité des données
Les données de facturation, de transaction et de paiement sont des informations sensibles. La certification ISO/IEC 27001 impose à la plateforme une gestion rigoureuse de la sécurité de son système informatique, auditée par un organisme indépendant. Ce socle reste un prérequis, et rien n’empêche l’entreprise d’ajouter ses propres critères d’analyse, comme l’hébergement des données en France ou en Europe.
L’interopérabilité
Toutes les plateformes agréées savent échanger entre elles, dans un format conforme au socle. Une entreprise n’a donc pas à utiliser la même plateforme que ses clients ou ses partenaires. Chacun choisit la sienne et les factures circulent, conformément à l’un des principes de la réforme de la facturation électronique voulue par l’État.
- Chaque entreprise choisit librement sa plateforme agréée.
- Les plateformes échangent entre elles quel que soit le format d’origine.
- L’annuaire indique à chaque plateforme où adresser une facture.
- L’administration fiscale reçoit les données utiles, et seulement celles-ci.
La liste des plateformes agréées
Publiée sur le site impots.gouv.fr, la liste des plateformes agréées y est mise à jour au fil des immatriculations. Elle compte plus d’une centaine d’opérateurs, de tailles et de profils très différents, depuis les éditeurs de logiciels de gestion ou de comptabilité jusqu’aux spécialistes de la dématérialisation, aux prestataires d’échange de données et aux acteurs bancaires.
Consulter la liste des plateformes agréées est le premier réflexe avant de retenir un prestataire. Un opérateur qui se présente comme plateforme agréée doit y figurer. Méfiez-vous des offres qui entretiennent la confusion entre « compatible » et « agréée ».
Plateforme agréée ou logiciel compatible ?
Beaucoup de logiciels de gestion, de comptabilité ou de facturation se disent « compatibles » avec la réforme. Cela signifie qu’ils savent produire des factures dans les formats exigés et les transmettre à une plateforme agréée, sans être eux-mêmes immatriculés. La situation est parfaitement légale. L’entreprise utilise son logiciel habituel, relié à une plateforme agréée qui assure la transmission.
- Logiciel lui-même plateforme agréée : l’éditeur est immatriculé, tout se fait dans le même environnement.
- Logiciel compatible relié à une plateforme agréée : l’éditeur a un partenariat, la connexion est prévue.
- Logiciel non compatible : il faudra le relier à une plateforme par une intégration, ou en changer.
Demandez à votre éditeur dans quel cas vous vous trouvez, et avec quelle plateforme agréée il travaille. Les éditeurs qui ne sont pas immatriculés devront justifier d’un partenariat avec une plateforme agréée pour permettre à leurs clients d’émettre et de recevoir des factures électroniques.
- Le logiciel produit-il des factures au format structuré (Factur-X, UBL ou CII) ?
- Gère-t-il les nouvelles mentions obligatoires et les données de TVA ?
- Transmet-il les données de paiement et de transactions pour le e-reporting ?
- Avec quelle plateforme agréée est-il relié, et selon quelles conditions d’utilisation ?
Dans les secteurs d’activité très outillés, comme l’industrie, la distribution ou la logistique, la question se pose aussi pour les échanges de données informatisés déjà en place avec les partenaires, un point que détaille notre article sur les formats EDI et Factur-X. Du côté du secteur public, rien ne change, et Chorus Pro reste le canal des factures adressées à l’État et aux collectivités. Notre panorama des outils numériques pour les PME et nos pages formation, accompagnement et traitement des courriels complètent le sujet.
Les critères pour retenir une plateforme agréée
- Sa présence sur la liste officielle des plateformes agréées.
- Sa connexion avec vos logiciels : gestion, comptabilité, ERP, sans double saisie.
- La couverture de vos besoins : réception, émission, e-reporting, statuts, conservation.
- La sécurité et l’hébergement des données, au-delà de la certification exigée.
- Le prix, selon le nombre de factures émises et reçues.
- L’accompagnement au démarrage et le service client.
- La réversibilité : pouvoir récupérer ses factures et ses données en cas de changement.
Ce que l’entreprise doit vérifier de son côté
Choisir une plateforme agréée ne suffit pas. L’entreprise reste responsable de ses factures et de ses obligations fiscales.
- Être inscrite dans l’annuaire avec la bonne plateforme de réception.
- Disposer de données clients à jour : SIREN, adresses, nature des opérations.
- Émettre des factures comportant les nouvelles mentions obligatoires.
- Organiser le traitement des factures reçues et le suivi des statuts.
- Anticiper le e-reporting des ventes aux particuliers et des opérations à l’international.
La réception s’impose à toutes les entreprises depuis le 1er septembre 2026. L’émission et le e-reporting s’imposent depuis la même date aux grandes entreprises comme aux ETI ; les PME et les micro-entrepreneurs suivront à partir du 1er septembre 2027. Notre guide de la facture électronique obligatoire entre dans le détail de ce calendrier.
Et après la plateforme : automatiser le traitement
Une fois la plateforme agréée en place, les factures arrivent sous forme de données structurées. Leur traitement peut alors être automatisé, du contrôle au rapprochement avec les commandes, puis à l’approbation, à la comptabilisation, au paiement et à la relance. L’intelligence artificielle prend en charge les tâches répétitives ; les équipes gardent la validation des cas particuliers.
- Analyse des factures
- OCR et IA
- Encaissement
- Relance clients
- Pilotage financier
- Détection des fraudes
- Reporting
- Conformité et risque
- Supply chain
- Gestion des stocks
Nous y travaillons avec vous à travers nos services d’automatisation des processus métier, automatisation des tâches, automatisation no code, intégration de l’IA, orchestration de workflows, développement sur mesure, création d’agents IA, conformité IA, gouvernance de l’IA et audit IA. Notre plateforme et sa page sécurité détaillent notre cadre technique ; nos tarifs et notre méthode pour calculer le ROI de l’IA aident à cadrer le projet.
Nos articles sur la réforme
- Facture électronique 2026 : l’essentiel de la réforme
- Facture électronique obligatoire : le guide pour les PME et ETI
- Facturation électronique : définition et fonctionnement
- Dématérialisation des factures : obligations et bénéfices
- Factur-X, PDF natif, EDI : les formats
- Chorus Pro, c’est quoi, et après la réforme
- Automatiser sa facturation avec l’IA
- La facture électronique pour les cabinets d’avocats
- Comparatif des logiciels OCR
Références20
- impots.gouv.fr : la liste des plateformes agréées.
- impots.gouv.fr : facturation électronique et plateformes agréées.
- impots.gouv.fr : fiche sur les plateformes agréées.
- impots.gouv.fr : guide de la demande d’immatriculation.
- impots.gouv.fr : je passe à la facturation électronique.
- impots.gouv.fr : à partir de quand suis-je concerné ?
- economie.gouv.fr : la publication des premières plateformes agréées.
- economie.gouv.fr : tout savoir sur la facturation électronique.
- economie.gouv.fr : le coup d’envoi de la réforme.
- Service Public Entreprendre : les règles de facturation.
- Légifrance : arrêté du 27 juillet 2026 relatif à la généralisation de la facturation électronique.
- Légifrance : article 242 nonies B de l’annexe II au code général des impôts.
- Légifrance : article 289 bis du code général des impôts.
- ISO : la norme ISO/IEC 27001.
- Portail eInvoicing : la norme EN 16931.
- FNFE-MPE : le format Factur-X.
- OpenPeppol : le réseau d’échange Peppol.
- Chorus Pro : la facturation vers le secteur public.
- Cybermalveillance.gouv.fr : prévenir les fraudes aux faux prestataires.
- France Num : ressources pour la transition des entreprises.
FAQ
Questions fréquentes.
Mon entreprise doit-elle obtenir une certification ?
Non. Ce sont les plateformes qui sont immatriculées par l’administration. L’entreprise doit choisir une plateforme agréée et s’assurer que ses logiciels sont compatibles avec elle.
Comment savoir si une plateforme est agréée ?
En consultant la liste des plateformes agréées que l’administration tient à jour sur impots.gouv.fr. Un opérateur qui se présente comme plateforme agréée doit y figurer.
Quelle différence entre plateforme agréée et logiciel compatible ?
La plateforme agréée est immatriculée et transmet les factures et les données. Le logiciel compatible produit des factures conformes et les confie à une plateforme agréée avec laquelle il est relié.
Qu’est-ce que la certification ISO/IEC 27001 ?
Une norme internationale de gestion de la sécurité de l’information. Les plateformes agréées doivent disposer d’une attestation de certification en cours de validité sur leur système d’information.
Les micro-entrepreneurs sont-ils concernés ?
Oui. La réception par une plateforme agréée leur incombe depuis le 1er septembre 2026, et l’émission suivra le 1er septembre 2027 pour leurs opérations entre entreprises.
À propos de l’auteur
Korbyx met l’intelligence artificielle au service des processus de gestion des PME et des ETI. Sur les factures, cela va de la lecture au contrôle, au rapprochement, à l’approbation et à la relance, avec les raccordements nécessaires vers les plateformes agréées et les logiciels de gestion. Les textes officiels et les publications de l’administration cités en références ont servi de base à cet article.
À lire ensuite
Pour aller plus loin.
Facture électronique 2026 : l’essentiel de la réforme
2026 est l’année de la facture électronique en France. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir…Lire l’article
Factur-X, PDF natif, EDI : les formats de la facture électronique
Entre Factur-X, PDF natif, EDI, UBL et CII, les formats de facture électronique sont nombreux et souvent confondus. La facture EDI désigne une facture…Lire l’article
Automatiser sa facturation avec l’IA
L’automatisation des factures consiste à confier à un système informatique, et de plus en plus à l’intelligence artificielle, les tâches répétitives du traitement des…Lire l’articleVotre plateforme agréée, reliée à vos logiciels.
Un fondateur, 60 minutes, et le circuit de vos factures passé en revue, de leur réception à leur contrôle et au suivi des règlements. Sans engagement.