Facturation électronique : définition et fonctionnement
La facturation électronique, c’est l’émission, la transmission et la réception des factures sous une forme électronique structurée, entre des entreprises équipées de plateformes agréées par l’administration fiscale. Elle est entrée dans les faits en France le 1er septembre 2026. Depuis cette date, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques, et les grandes entreprises et les ETI doivent les émettre ; les PME et microentreprises suivront en 2027. Reste à comprendre comment le dispositif fonctionne, qui fait quoi, par où passe une facture et ce que voit l’administration. Cet article donne la définition de la facturation électronique et décrit son fonctionnement, étape par étape.
L’essentiel
- La facturation électronique repose sur des factures structurées, lisibles par les logiciels, et non sur des PDF simples.
- Chaque entreprise passe par une plateforme agréée, qui émet, reçoit et transmet ses factures.
- Un annuaire national indique à quelle plateforme adresser les factures de chaque entreprise.
- Les données utiles sont transmises à l’administration fiscale via un concentrateur de l’État.
- Les opérations hors champ (particuliers, international) relèvent du e-reporting.
Sommaire
- Facturation électronique : la définition
- Les acteurs de la facturation électronique
- Le fonctionnement, étape par étape
- Le e-reporting : l’autre moitié du dispositif
- Le calendrier et les obligations
- Pourquoi la France généralise la facturation électronique
- Deux exemples concrets
- Ce que la réforme change dans la gestion quotidienne
- Comment se préparer
- Les bénéfices pour les entreprises
- Et après : automatiser le traitement des factures
Facturation électronique : la définition
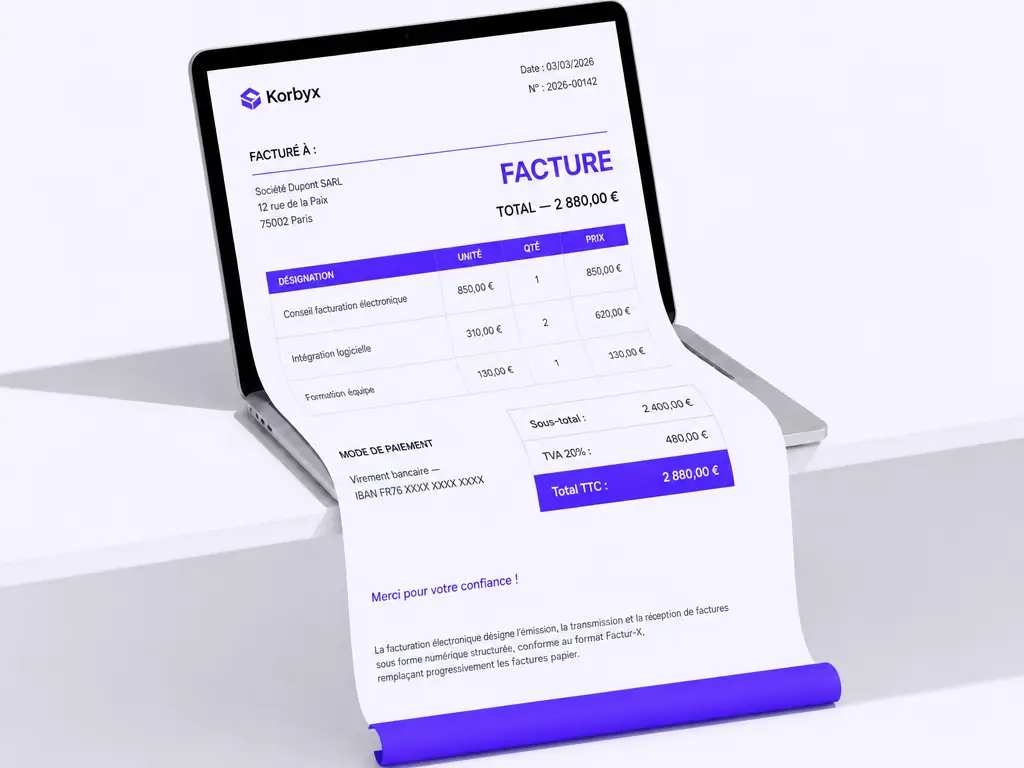
Au sens de la réforme, une facture électronique est une facture émise, transmise et reçue sous une forme électronique structurée. Les données qu’elle contient (identité du fournisseur et du client, montants, TVA, nature des opérations) sont organisées selon un format normalisé, que les logiciels savent lire et traiter automatiquement.
Cette structure la distingue d’un simple PDF envoyé par courriel. Un PDF est une image de facture, lisible par un humain, mais dont un logiciel doit extraire les données. La facture électronique, elle, transporte directement ses données.
Trois formats de référence
- Factur-X : un format mixte, avec un PDF lisible et des données structurées embarquées.
- UBL : un format de données structurées, très répandu en Europe.
- CII : un format de données structurées issu des standards internationaux.
Notre article sur les formats de la facture électronique (Factur-X, PDF natif, EDI) les passe en revue un par un.
Les acteurs de la facturation électronique
Le fonctionnement de la facturation électronique repose sur quatre acteurs.
Le fournisseur et le client
Le fournisseur émet la facture depuis son logiciel de gestion ou de facturation ; le client la reçoit dans le sien. Tous deux sont des entreprises assujetties à la TVA établies en France. Leur relation commerciale ne change pas. Seuls la forme de la facture et son chemin évoluent.
Les plateformes agréées
Chaque entreprise choisit une plateforme agréée par l’administration fiscale. La plateforme du fournisseur reçoit la facture, en vérifie la forme et l’adresse à la plateforme du client. Elle transmet aussi à l’administration les données utiles. La liste des plateformes agréées est publiée sur le site impots.gouv.fr.
L’annuaire
L’annuaire, tenu par l’État, recense les entreprises et la plateforme sur laquelle chacune reçoit ses factures. Grâce à lui, une facture trouve son destinataire à partir du SIREN du client.
L’administration fiscale
L’administration reçoit, via un concentrateur, les données de facturation et de e-reporting transmises par les plateformes. Elle reste en dehors de l’échange des factures lui-même et n’en reçoit que les données utiles au contrôle de la TVA.
Le fonctionnement, étape par étape
Entre deux entreprises françaises assujetties à la TVA, une facture électronique suit le parcours ci-dessous.
- Création : le fournisseur crée la facture dans son logiciel, avec les mentions obligatoires, dont les nouvelles mentions de la réforme.
- Dépôt : le logiciel transmet la facture, dans un format structuré, à la plateforme agréée du fournisseur.
- Adressage : la plateforme consulte l’annuaire pour trouver la plateforme du client.
- Transmission : la facture est envoyée à la plateforme agréée du client.
- Mise à disposition : le client la retrouve dans son logiciel, sans ressaisie.
- Données fiscales : les plateformes transmettent à l’administration les données de la facture.
- Statuts : le client accepte ou refuse la facture, puis la paie ; les statuts remontent au fournisseur.
Les statuts de la facture
Chaque facture électronique suit un cycle de vie matérialisé par des statuts successifs (déposée, reçue, mise à disposition, acceptée, refusée, suspendue, encaissée). Certains statuts sont obligatoires et transmis à l’administration, notamment l’encaissement pour les prestations de services. Pour le fournisseur, ce suivi remplace une bonne partie des relances, puisqu’il sait où en est chaque facture.
Le e-reporting : l’autre moitié du dispositif
Toutes les opérations ne donnent pas lieu à une facture électronique entre entreprises françaises. Pour celles qui échappent à ce circuit, l’entreprise transmet des données à l’administration au titre du e-reporting.
- Les ventes aux particuliers, dont les données de transaction sont transmises, généralement sous forme agrégée.
- Les opérations avec l’étranger, c’est-à-dire les achats et ventes avec des entreprises non établies en France.
- Les données de paiement des prestations de services, soit la date et le montant des encaissements.
Le e-reporting passe lui aussi par la plateforme agréée de l’entreprise. Il suit le même calendrier que l’émission des factures électroniques.
Le calendrier et les obligations
| Obligation | Grandes entreprises et ETI | PME et micro-entreprises |
|---|---|---|
| Recevoir des factures électroniques | 1er septembre 2026 | 1er septembre 2026 |
| Émettre des factures électroniques | 1er septembre 2026 | 1er septembre 2027 |
| E-reporting | 1er septembre 2026 | 1er septembre 2027 |
La réforme ajoute aussi quatre mentions obligatoires sur les factures, qui alimentent les données transmises à l’administration :
- le numéro SIREN du client ;
- l’adresse de livraison des biens, si elle diffère de l’adresse du client ;
- la nature des opérations (livraison de biens, prestation de services, ou les deux) ;
- le cas échéant, l’option pour le paiement de la TVA d’après les débits.
Ces mentions s’ajoutent aux mentions habituelles (numéro de facture, date, identité des parties, désignation, prix, taux et montant de TVA, conditions de paiement). Un logiciel de facturation à jour les gère automatiquement ; il suffit de disposer des bonnes informations sur chaque client.
Notre guide de la facture électronique obligatoire pour les PME et ETI détaille les obligations, les nouvelles mentions et les sanctions. Les factures adressées au secteur public continuent de passer par Chorus Pro, que nous présentons dans Chorus Pro, c’est quoi.
Pourquoi la France généralise la facturation électronique
La réforme poursuit plusieurs objectifs, exposés par l’administration.
- Lutter contre la fraude à la TVA, grâce à une connaissance plus rapide des transactions.
- Préremplir à terme les déclarations de TVA, et simplifier les obligations déclaratives.
- Mieux suivre l’activité économique en temps réel.
- Améliorer la compétitivité des entreprises, en réduisant les délais de paiement et les coûts de traitement.
La France suit en cela d’autres pays européens, comme l’Italie, qui a généralisé la facture électronique entre entreprises dès 2019. L’Union européenne prépare elle aussi une généralisation progressive pour les échanges entre États membres.
Deux exemples concrets
Une PME de services
Un cabinet de conseil de vingt personnes facture des prestations à des entreprises clientes. Depuis septembre 2026, il reçoit les factures de ses fournisseurs (loyer, logiciels, sous-traitants) via sa plateforme agréée. À partir de septembre 2027, il émettra ses propres factures sous forme électronique, et transmettra les données d’encaissement de ses prestations. Son logiciel de facturation, connecté à une plateforme agréée, gère l’essentiel. Le cabinet a surtout mis à jour ses fiches clients (SIREN) et son circuit de validation des factures reçues.
Une ETI industrielle
Un industriel de 400 salariés reçoit plusieurs milliers de factures fournisseurs par mois et en émet autant. Depuis le 1er septembre 2026, il émet et reçoit ses factures sous forme électronique et transmet ses données de e-reporting pour ses ventes à l’export. Pour lui, l’enjeu dépasse la conformité, car les factures structurées permettent d’automatiser le rapprochement avec les commandes et les réceptions, et de réduire fortement le temps de traitement.
Ce que la réforme change dans la gestion quotidienne
Pour comprendre la réforme, il faut regarder ce qu’elle change au quotidien pour les équipes comptables et commerciales. Trois changements dominent.
- Recevoir des factures au format structuré, les factures fournisseurs arrivant sur la plateforme agréée, et de là dans le logiciel de gestion, au lieu du courrier ou du courriel.
- Émettre des factures au format électronique depuis le logiciel de facturation, qui produit la facture dans l’un des formats du socle et la dépose sur la plateforme.
- Transmettre des informations à l’administration, à savoir les données de facturation, de e-reporting et certains statuts de paiement.
L’obligation de recevoir des factures électroniques s’applique à toutes les entreprises depuis septembre 2026, quelle que soit leur taille. L’obligation d’émettre et de transmettre les données dépend, elle, de la taille de l’entreprise, avec une entrée en vigueur en 2026 pour les grandes entreprises et les ETI, puis en 2027 pour les PME, les TPE et les micro-entreprises. La nouvelle réglementation laisse les règles de TVA inchangées et porte sur la forme et le circuit des factures.
Comment se préparer
Même si votre obligation d’émission ne commence qu’en 2027, il est utile de préparer dès maintenant la mise en place de la facturation électronique. Six questions aident à faire le point.
- Mon logiciel de gestion sait-il produire des factures au format structuré et les transmettre à une plateforme agréée ?
- Quelle plateforme agréée ai-je choisie pour recevoir des factures électroniques ?
- Mes fiches clients contiennent-elles le SIREN et les informations obligatoires ?
- Qui, dans l’entreprise, valide les factures reçues, et selon quel circuit ?
- Mon activité comporte-t-elle des ventes aux particuliers ou à l’étranger, qui relèvent du e-reporting ?
- Mes documents et mes factures sont-ils conservés dans des conditions conformes ?
La liste des plateformes agréées est publiée et mise à jour sur la page dédiée du site des impôts. Rien ne change pour les entités publiques, puisque Chorus Pro reste le canal des factures adressées aux administrations publiques. Chaque document de la réforme, du calendrier à la foire aux questions, est accessible en ligne.
Côté outils, commencez par interroger votre éditeur actuel, car beaucoup de solutions de gestion intègrent déjà la facturation électronique. Si votre circuit de factures est complexe, une démarche d’orchestration de workflows ou d’automatisation no code relie la plateforme agréée à vos autres logiciels. Nos cas d’usage reporting et détection des fraudes montrent ce que ces données permettent ensuite.
Les bénéfices pour les entreprises
- Des factures reçues instantanément, sans perte ni retard postal.
- Moins de ressaisie et donc moins d’erreurs.
- Un suivi des statuts qui réduit les relances.
- Des délais de paiement plus courts et une trésorerie plus lisible.
- Moins de papier, d’impression et d’affranchissement.
Pour chiffrer ces bénéfices plus finement, lisez notre article sur la dématérialisation des factures, ses obligations et ses bénéfices.
Et après : automatiser le traitement des factures
La facturation électronique pose les fondations d’un traitement automatisé des factures. Une fois les données structurées, les statuts partagés et le circuit unifié, l’intelligence artificielle peut prendre en charge le contrôle, le rapprochement, la validation des cas simples et les relances, en laissant aux équipes les cas qui demandent un jugement.
- Analyse des factures : contrôle et rapprochement automatiques.
- Lecture automatique des factures encore reçues sur papier ou en PDF.
- Encaissement : suivi des paiements et lettrage.
- Relance clients : les retards signalés et relancés.
- Pilotage financier : la trésorerie au jour le jour.
Nos services automatisation des processus métier, intégration de l’IA et automatisation des tâches accompagnent cette démarche. Sur des sujets voisins, nous avons aussi publié automatiser sa facturation avec l’IA, facture électronique 2026, plateformes agréées et certification et la facture électronique pour les avocats.
Références11
- impots.gouv.fr : la facturation électronique et la liste des plateformes agréées.
- impots.gouv.fr : à partir de quand suis-je concerné ?
- economie.gouv.fr : tout savoir sur la facturation électronique.
- economie.gouv.fr : coup d’envoi de la réforme.
- Service Public Entreprendre : les règles de facturation.
- Légifrance : article 289 bis du code général des impôts.
- Chorus Pro : la facturation vers le secteur public.
- FNFE-MPE : le format Factur-X.
- Commission européenne : la norme européenne EN 16931.
- Commission européenne : la TVA à l’ère numérique (ViDA).
- Agenzia delle Entrate : l’administration fiscale italienne.
FAQ
Questions fréquentes.
La facturation électronique, c’est quoi ?
Elle désigne l’émission, la transmission et la réception des factures sous une forme électronique structurée, via des plateformes agréées par l’administration fiscale. Les données de la facture sont lisibles directement par les logiciels.
Comment fonctionne la facturation électronique ?
Le fournisseur dépose sa facture sur sa plateforme agréée, qui l’adresse à la plateforme du client grâce à l’annuaire. Le client la reçoit dans son logiciel. Les données utiles sont transmises à l’administration, et les statuts remontent au fournisseur.
Un PDF est-il une facture électronique ?
Non, pas au sens de la réforme. Seul le format mixte Factur-X associe un PDF à des données structurées et peut être utilisé comme facture électronique.
Qui est concerné ?
Toutes les entreprises assujetties à la TVA établies en France sont concernées. La réception s’impose à toutes depuis le 1er septembre 2026 ; l’émission s’applique en 2026 aux grandes entreprises et aux ETI, puis en 2027 aux PME et aux micro-entreprises.
Qu’est-ce qu’une plateforme agréée ?
Un prestataire immatriculé par l’administration fiscale, qui émet, reçoit et transmet les factures électroniques pour le compte des entreprises, puis communique à l’administration les données de facturation et de e-reporting. Chaque entreprise doit en choisir au moins une.
Qu’est-ce que le e-reporting ?
La transmission à l’administration des données des opérations qui ne font pas l’objet d’une facture électronique entre entreprises françaises, comme les ventes aux particuliers et les opérations internationales, ainsi que des données de paiement des prestations de services.
À propos de l’auteur
Korbyx aide les PME et les ETI à intégrer l’intelligence artificielle dans leurs processus. Le traitement des factures en fait partie, de la lecture à la relance en passant par le contrôle, le rapprochement et la validation, en lien avec les plateformes agréées et les logiciels de gestion. Cet article s’appuie sur la documentation publique citée en références.
À lire ensuite
Pour aller plus loin.
Facture électronique 2026 : l’essentiel de la réforme
2026 est l’année de la facture électronique en France. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir…Lire l’article
Facture électronique : certification et plateformes agréées
La certification de la facture électronique est l’une des questions qui reviennent le plus depuis l’entrée en vigueur de la réforme, le 1er septembre…Lire l’article
Factur-X, PDF natif, EDI : les formats de la facture électronique
Entre Factur-X, PDF natif, EDI, UBL et CII, les formats de facture électronique sont nombreux et souvent confondus. La facture EDI désigne une facture…Lire l’articleDes factures électroniques traitées automatiquement.
En 60 minutes, un fondateur étudie avec vous l’automatisation de la réception, du contrôle et du suivi de vos factures. Sans engagement.