La facture électronique pour les cabinets d’avocats
Les avocats sont concernés par la réforme de la facturation électronique comme toutes les entreprises assujetties à la TVA. Depuis le 1er septembre 2026, chaque cabinet d’avocats doit pouvoir recevoir des factures électroniques via une plateforme agréée (PA). L’émission de factures électroniques s’impose aux grands cabinets depuis la même date, et aux cabinets de taille petite et moyenne à partir du 1er septembre 2027. Cette page fait le tour de ce qui change pour la profession d’avocat, des honoraires aux clients particuliers, du secret professionnel au choix du logiciel, et de la manière d’anticiper la transition.
L’essentiel
- Les avocats assujettis à la TVA doivent recevoir des factures électroniques depuis le 1er septembre 2026.
- L’émission suit la taille du cabinet, 2026 pour les grands cabinets et 2027 pour les autres.
- Les honoraires facturés aux clients particuliers relèvent du e-reporting, pas de la facture électronique.
- Le secret professionnel impose de soigner la rédaction des factures et le choix de la plateforme.
- Un logiciel de gestion de cabinet relié à une plateforme agréée simplifie la conformité.
Sommaire
- Les avocats sont-ils concernés par la facturation électronique ?
- Ce qui change pour la facturation des honoraires
- Facturation électronique et secret professionnel
- La facture électronique d’un cabinet, en pratique
- Choisir sa plateforme agréée et son logiciel
- Comment anticiper la transition
- Profiter de la réforme pour automatiser le cabinet
Les avocats sont-ils concernés par la facturation électronique ?
Oui. La réforme s’applique à toutes les entreprises assujetties à la TVA établies en France, quelle que soit leur forme juridique, des sociétés aux entrepreneurs individuels en passant par les professions libérales. Les avocats exercent une activité économique soumise à la TVA sur leurs honoraires ; ils sont donc concernés, qu’ils travaillent seuls, en association ou en société d’exercice.
Seuls les avocats qui bénéficient de la franchise en base de TVA échappent à certaines obligations, mais ils doivent eux aussi pouvoir recevoir des factures électroniques de leurs fournisseurs.
Le calendrier pour les cabinets
| Obligation | Grands cabinets (ETI et plus) | Cabinets petits et moyens |
|---|---|---|
| Recevoir des factures électroniques | 1er septembre 2026 | 1er septembre 2026 |
| Émettre des factures électroniques | 1er septembre 2026 | 1er septembre 2027 |
| E-reporting | 1er septembre 2026 | 1er septembre 2027 |
La très grande majorité des cabinets d’avocats relève des PME ou des micro-entreprises, dont l’obligation d’émission débutera au 1er septembre 2027. Pour la réception, en revanche, l’échéance est déjà passée.
Ce qui change pour la facturation des honoraires
Les honoraires facturés aux entreprises
Lorsque le client est une entreprise assujettie à la TVA établie en France, la facture d’honoraires devra être émise sous forme électronique, dans un format structuré (Factur-X, UBL ou CII), et transmise via la plateforme agréée du cabinet à celle du client. Elle devra porter les nouvelles mentions obligatoires, à savoir le SIREN du client, la nature des opérations, ici des prestations de services, et, le cas échéant, l’option pour la TVA d’après les débits.
Les honoraires facturés aux particuliers
Lorsque le client est un particulier, le cabinet continue d’émettre une facture selon les règles habituelles, mais il transmet à l’administration les données de ces transactions, le plus souvent sous forme agrégée. On parle alors de e-reporting. Pour les prestations de services, les données d’encaissement des honoraires sont également transmises.
Les clients établis hors de France
Les honoraires facturés à des clients non établis en France relèvent également du e-reporting.
Les données de paiement
Les avocats rendent des prestations de services, donc la TVA est en principe exigible à l’encaissement. Le cabinet transmet alors, via sa plateforme agréée, les données d’encaissement des honoraires. Un logiciel de gestion qui enregistre chaque paiement au fil de l’eau allège nettement ce travail de transmission.
Facturation électronique et secret professionnel
Le secret professionnel de l’avocat est absolu et couvre toutes les informations confiées par le client. La facturation électronique oblige donc chaque cabinet à savoir précisément ce qui sort de ses murs, et vers qui.
- La facture circule entre la plateforme agréée du cabinet et celle du client, dans un cadre sécurisé.
- L’administration fiscale ne reçoit qu’une partie des données de la facture, celles qui servent au contrôle de la TVA, soit l’identification des parties, les montants, les taux et la nature des opérations.
- Le libellé des prestations doit être suffisant pour justifier la facture, sans révéler d’informations couvertes par le secret.
Les cabinets d’avocats gagnent à harmoniser la rédaction des libellés de leurs factures d’honoraires et à retenir une plateforme agréée qui offre de solides garanties de confidentialité, avec un hébergement des données en France ou en Europe. Les instances de la profession publient régulièrement des recommandations sur ce point, qui forment un bon repère.
La facture électronique d’un cabinet, en pratique
Pour un avocat, le passage à la facture électronique, ou e-invoicing, modifie surtout la forme et le circuit des factures. La relation avec le client, le montant des honoraires et les règles de TVA, eux, ne vont pas changer.
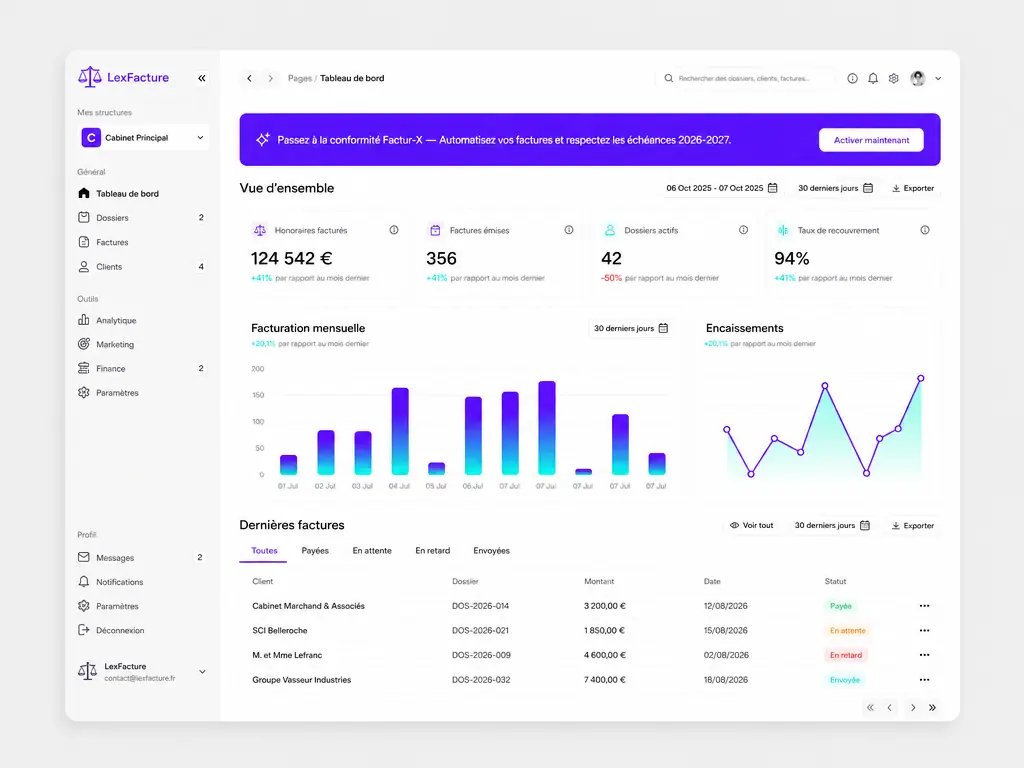
Le format Factur-X pour les honoraires
Pour la plupart des cabinets d’avocats, Factur-X reste le format le plus naturel, puisque la facture d’honoraires demeure un PDF lisible par le client tout en embarquant les données structurées exigées. Les cabinets qui envoient aujourd’hui leurs factures en PDF par courriel devront simplement les produire dans ce format, depuis un logiciel conforme, et les transmettre via leur plateforme agréée.
La transmission des données
La plateforme agréée du cabinet se charge de transmettre les factures au client et les données utiles à l’administration. Le cabinet n’a donc rien à envoyer lui-même. En revanche, il lui revient de tenir des fiches clients complètes (SIREN, adresse) et de contrôler que ses factures comportent toutes les mentions légales.
La sécurité des échanges
Le secret qui s’attache à toute activité juridique fait de la sécurité des échanges un critère de premier rang pour l’avocat. Privilégiez des solutions hébergées en France ou en Europe, avec des accès limités aux seules personnes habilitées du cabinet et une traçabilité de chaque action.
La dématérialisation des factures fournisseurs
La réforme concerne aussi les factures que le cabinet reçoit, du loyer aux logiciels en passant par la documentation et les prestataires. Elles arrivent désormais sur la plateforme agréée du cabinet. L’occasion de dématérialiser l’ensemble du circuit des dépenses, avec des outils qui rapprochent automatiquement les factures des engagements du cabinet. Chaque avocat associé y gagne une vision claire des charges, bien plus nette qu’avec des factures dispersées entre la messagerie et le papier.
Les avocats assujettis à la TVA qui exercent seuls devront, comme les cabinets, adopter des outils conformes. Les solutions intégrées de gestion de cabinet leur conviennent souvent le mieux, car elles regroupent suivi des temps, facturation et comptabilité dans un même service.
Choisir sa plateforme agréée et son logiciel
Chaque cabinet doit retenir au moins une plateforme agréée (PA) par l’administration fiscale pour recevoir, puis émettre, ses factures électroniques. La liste des plateformes agréées est publiée sur impots.gouv.fr, Le cabinet doit ensuite y raccorder sa solution de facturation.
Partir du logiciel de gestion du cabinet
La plupart des logiciels de gestion de cabinet d’avocats (suivi des temps, facturation des honoraires, comptabilité) ont intégré la réforme, directement ou en partenariat avec une plateforme agréée. Commencer par là reste le plus simple, puisque la facture part du logiciel où elle est créée. Notre comparatif des logiciels pour avocats détaille les offres du marché.
Les critères de choix
- La capacité à émettre les factures au format structuré exigé, avec les nouvelles mentions obligatoires.
- La gestion du e-reporting pour les clients particuliers et hors de France.
- Le suivi des encaissements, pour les données de paiement.
- L’hébergement et la confidentialité des données, au regard du secret professionnel.
- Le lien avec la comptabilité du cabinet et avec l’expert en comptabilité qui l’accompagne.
Comment anticiper la transition
- Choisir la plateforme agréée de réception du cabinet et s’assurer de son inscription dans l’annuaire.
- Mettre à jour les fiches clients : SIREN des clients professionnels, adresses.
- Harmoniser les libellés des factures d’honoraires, dans le respect du secret professionnel.
- Adapter le logiciel de facturation aux formats et aux nouvelles mentions légales.
- Organiser le suivi des encaissements pour le e-reporting des paiements.
- Informer les collaborateurs et adapter l’organisation du traitement des factures au sein du cabinet.
Pendant la phase de démarrage, l’administration a indiqué qu’elle ne sanctionnerait pas les entreprises engagées dans une trajectoire sérieuse de mise en conformité. Mieux vaut donc engager le changement dès maintenant, et garder de quoi le démontrer.
Profiter de la réforme pour automatiser le cabinet
Pour un cabinet d’avocats, la facturation électronique est aussi l’occasion de revoir tout le cycle des honoraires, du suivi des temps à la préparation des factures, de l’envoi à la relance des impayés, jusqu’au rapprochement des encaissements. L’intelligence artificielle aide sur chacune de ces étapes, sous le contrôle de l’avocat.
- Relance clients : les relances d’honoraires préparées au bon moment.
- Encaissement : le rapprochement des paiements et des factures.
- Analyse des factures : le contrôle des factures fournisseurs du cabinet.
- Analyse de documents : la lecture des contrats et des pièces.
- Rédaction et prise de notes : les comptes rendus de rendez-vous.
Nous accompagnons les cabinets avec nos services d’automatisation des processus métier, d’assistant IA interne et d’IA souveraine, taillés pour les exigences de confidentialité et de conformité d’une profession juridique. Notre page secteurs et notre dossier droit et intelligence artificielle prolongent le sujet.
Sur la réforme en général, lisez notre guide facture électronique obligatoire et notre article sur la définition et le fonctionnement de la facturation électronique.
Références5
- impots.gouv.fr : la facturation électronique et la liste des plateformes agréées.
- impots.gouv.fr : à partir de quand suis-je concerné ?
- economie.gouv.fr : tout savoir sur la facturation électronique.
- Conseil national des barreaux : l’institution représentative de la profession.
- Légifrance : loi du 31 décembre 1971 portant réforme de certaines professions judiciaires et juridiques.
FAQ
Questions fréquentes.
Les avocats sont-ils concernés par la facturation électronique ?
Oui, comme toutes les entreprises assujetties à la TVA. Ils doivent recevoir des factures électroniques depuis le 1er septembre 2026, et leur propre émission débute en 2026 ou en 2027 selon la taille du cabinet.
Comment facturer un client particulier ?
La facture d’honoraires reste émise selon les règles habituelles, mais les données de la transaction sont transmises à l’administration via le e-reporting.
La facturation électronique menace-t-elle le secret professionnel ?
Pas si la facture est bien rédigée. L’administration ne reçoit qu’une partie des données de la facture, et le libellé des prestations doit rester suffisant sans révéler d’informations couvertes par le secret.
Quel logiciel pour un cabinet d’avocats ?
Le plus simple est de partir du logiciel de gestion du cabinet, s’il est relié à une plateforme agréée. Regardez ensuite les formats acceptés, le e-reporting, le suivi des encaissements et la confidentialité des données, avant d’arrêter votre solution.
Quel format pour les factures d’honoraires ?
Factur-X est souvent le plus simple pour un cabinet, car la facture reste un PDF lisible par le client tout en contenant les données structurées exigées par la réforme. UBL et CII sont aussi acceptés, selon le logiciel et la plateforme agréée.
Un avocat en franchise en base de TVA est-il concerné ?
Il doit pouvoir recevoir des factures électroniques de ses fournisseurs. Pour le reste, ses obligations sont allégées, et la documentation de l’administration fiscale précise sa situation.
À propos de l’auteur
Korbyx intègre l’intelligence artificielle dans les processus des cabinets et des entreprises. La confidentialité y tient une place particulière, avec un hébergement en Europe, des accès ouverts selon les rôles et aucune donnée versée à l’entraînement de modèles tiers.
À lire ensuite
Pour aller plus loin.
Facture électronique 2026 : l’essentiel de la réforme
2026 est l’année de la facture électronique en France. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir…Lire l’article
Facture électronique : certification et plateformes agréées
La certification de la facture électronique est l’une des questions qui reviennent le plus depuis l’entrée en vigueur de la réforme, le 1er septembre…Lire l’article
Automatiser sa facturation avec l’IA
L’automatisation des factures consiste à confier à un système informatique, et de plus en plus à l’intelligence artificielle, les tâches répétitives du traitement des…Lire l’articleHonoraires, relances, encaissements : un cabinet mieux outillé.
Prenez 60 minutes avec un fondateur pour automatiser la facturation de votre cabinet, dans le respect du secret professionnel. Sans engagement.