IA et assurance
L’intelligence artificielle dans l’assurance, au service des assurés et des équipes.
L’IA transforme les métiers et les processus du secteur de l’assurance, de la gestion des sinistres à la souscription, de la détection de la fraude à la relation client et à la conformité. Pour les assureurs, les mutuelles, les courtiers et les agents généraux, elle ouvre la voie à des services plus rapides, à de nouveaux produits et à une meilleure prise de décision. Elle impose aussi un cadre strict, fait de transparence, de contrôle humain et de protection des données des assurés. Cette page réunit les usages de l’intelligence artificielle dans l’assurance, leurs limites et la manière de les déployer, tout ce qu’il faut savoir avant de se lancer.
- Hébergé en Europe
- Aucun outil à remplacer
- Validation humaine
1 240 sinistres ouverts3 à traiter
KorbyxEn direct
Quels dossiers de sinistre sont bloqués depuis plus de 15 jours ?
38 dossiers, dont 21 attendent une pièce du client. Les demandes de pièces sont rédigées et prêtes à partir.
Envoyer les demandes- Des sinistres traités plus vitedéclaration, pièces et estimation préparées grâce à l’IA, validées par un gestionnaire
- Des risques mieux évaluésdes modèles qui exploitent davantage de données et d’informations, sous contrôle humain
- Un cadre exigeantAI Act, DORA, RGPD et devoir de conseil appliqués dès la conception
Ils pilotent avec Korbyx

 Stade Rennais


 Stade Rennais
Les enjeux
Un secteur fondé sur la donnée, face à de nouvelles attentes.
L’assurance est un métier de données depuis toujours, pour tous les assureurs, qu’il s’agisse d’évaluer un risque, de fixer une prime ou d’indemniser un sinistre. L’intelligence artificielle et les nouvelles technologies changent la manière de les exploiter, dans tout le secteur.
Les clients attendent des réponses rapides, des démarches simples et une indemnisation sans délai inutile. L’expérience client compte dans le choix d’un assureur. Les équipes des assureurs, elles, traitent un nombre croissant de déclarations, de documents et de demandes, avec des exigences réglementaires toujours plus fortes en matière de conformité et des ressources limitées.
Dans le même temps, la fraude pèse sur les résultats, le marché pousse à l’innovation, et les risques liés aux nouveaux usages évoluent. Les compagnies d’assurance doivent gagner en efficacité, maîtriser les coûts et gérer leurs ressources sans perdre la qualité de service ni la relation humaine. Leur transformation passe par une meilleure utilisation des données.
L’IA répond à une partie de ces défis, avec l’automatisation des tâches répétitives, l’analyse des documents, le repérage des anomalies et l’aide à la prise de décision. Elle doit pour cela rester explicable et maîtrisée, car savoir ce que fait un modèle est une exigence du secteur de l’assurance.
- Des clients qui attendent des réponses rapides
- Des sinistres et des documents en nombre croissant pour les assureurs
- Une fraude difficile à repérer, des coûts liés à la fraude
- Des exigences réglementaires renforcées
Les usages
Six usages de l’IA dans le secteur de l’assurance.
De la souscription à l’indemnisation, l’intelligence artificielle intervient sur toute la chaîne de valeur de l’assureur. Les entreprises d’assurance mettent en place six grandes familles de solutions.
Gestion des sinistres
Tri des déclarations, lecture des pièces, estimation préparée grâce à l’IA pour le gestionnaire.
Souscription
Analyse des questionnaires, des documents et des données pour préparer l’évaluation du risque.
Détection de la fraude
Repérage des dossiers atypiques à examiner par un enquêteur.
Relation client
Réponses aux questions courantes des clients, suivi de dossier, orientation vers un conseiller.
Analyse de documents
Contrats d’assurance, conditions générales, rapports d’expertise lus et résumés.
Conformité
Contrôles, veille réglementaire et documentation facilités en matière de conformité.
Les sinistres
Gestion des sinistres : indemniser plus vite, sans perdre le contrôle.
La gestion des sinistres est le moment de vérité de la relation avec l’assuré. L’IA y apporte aussi des gains visibles, pour les clients comme pour l’entreprise et ses résultats.
À la déclaration, l’IA lit les informations transmises (formulaire, photos, factures, constats), vérifie que le dossier est complet et demande rapidement les pièces manquantes. Elle classe le sinistre selon sa nature et sa complexité.
Pour les dossiers simples, elle prépare une proposition d’indemnisation à partir des garanties du contrat et des justificatifs. Le gestionnaire valide. Pour les dossiers complexes, elle résume les pièces et le rapport d’expertise pour faire gagner du temps à l’expert et au gestionnaire.
L’assuré est informé à chaque étape du traitement, presque en temps réel. Les équipes se concentrent sur les situations sensibles, où la relation humaine compte le plus, et l’automatisation sert alors l’expérience client. Notre page OCR par IA détaille la lecture automatique des pièces.
- Des déclarations complètes dès le départ
- Des pièces lues et classées automatiquement
- Des propositions d’indemnisation validées par un gestionnaire
- Des assurés informés de l’avancement
Souscription et risques
Évaluer les risques, sans renoncer à l’équité.
Les modèles d’IA peuvent affiner l’évaluation des risques en matière de souscription. Ils doivent rester explicables, non discriminatoires et soumis au contrôle humain.
En souscription, l’intelligence artificielle aide à analyser les questionnaires, les documents fournis et les données disponibles pour préparer l’évaluation du risque. Le souscripteur décide, en particulier sur les dossiers atypiques ou complexes. L’IA est un outil au service de l’expertise, pas un souscripteur.
Pour la tarification, les algorithmes de machine learning exploitent plus de variables que les modèles classiques d’assurance. Le machine learning apprend à partir des données historiques de l’entreprise. Mais un modèle plus précis n’est pas forcément plus juste, ni plus performant pour la mutualité. Il faut vérifier qu’il n’introduit pas de discrimination, et savoir expliquer la décision à l’assuré. L’utilisation de ces modèles engage la responsabilité de l’assureur.
L’AI Act classe à haut risque (annexe III, point 5) les systèmes d’IA utilisés pour l’évaluation des risques et la tarification en assurance vie et maladie des personnes physiques. Ces systèmes demandent gestion des risques, documentation, transparence et supervision humaine, des mesures que les assureurs doivent anticiper.
La fraude
Détecter la fraude, sans soupçonner tous les assurés.
La fraude à l’assurance coûte cher à la mutualité et aux clients honnêtes. L’IA aide à repérer les dossiers suspects, pas à accuser.
Les modèles de détection fondés sur l’IA analysent les déclarations de sinistre, les historiques, les documents et les liens entre dossiers pour repérer des schémas atypiques, comme des factures retouchées, des sinistres répétés ou des incohérences de dates.
Chaque alerte est examinée par un gestionnaire ou un enquêteur de l’assureur. Aucune décision de refus ne doit reposer sur le seul score d’un algorithme, car le RGPD (article 22) encadre les décisions fondées exclusivement sur un traitement automatisé.
Bien réglée, la détection permet de concentrer les contrôles sur les dossiers à risque et d’accélérer le traitement des autres. La lutte contre la fraude devient plus ciblée, et les algorithmes gagnent en efficacité avec les retours des enquêteurs. Nous détaillons ces modèles sur la page détection de la fraude par l’IA.
Avant, après
L’assureur, avec et sans intelligence artificielle.
Ce qui change pour les équipes de gestion, de souscription et de relation client dans le secteur de l’assurance.
| Activité | Sans IA | Avec l’IA |
|---|---|---|
| Déclaration de sinistre | Pièces manquantes découvertes tard | Dossier vérifié dès la déclaration |
| Lecture des pièces | Manuelle, document par document | Pièces lues, résumées, classées |
| Fraude | Contrôles au hasard ou sur alerte | Dossiers atypiques signalés, examinés par un humain |
| Questions des assurés | Attente au téléphone | Réponses rapides, conseiller si besoin |
| Comparaison d’offres | Lecture intégrale des contrats | Garanties et exclusions mises en regard |
| Décision | Par le gestionnaire | Toujours par le gestionnaire |
La plateforme Korbyx
Korbyx vous dit où regarder.
Plusieurs écrans, une seule base de données. Chaque écran répond à une question que vous vous posez déjà.
Toutes vos agences, comparées entre elles
Chaque agence est comparée à la médiane de ses pairs, dans votre propre réseau. Vous voyez lesquelles tournent bien, lesquelles décrochent, et de combien.
Devis transformés, trois derniers moisMédiane du réseau · 43 %
Lyon Est est à 29 %, soit 14 points sous la médiane. Plan d’action proposé.
Résultat
3 agences à traiter, détectées ce matin
- médiane du réseau
- 43 %médiane du réseau
- écart le plus fort
- −14 ptsécart le plus fort
- agences sous la médiane
- 3 / 60agences sous la médiane
- de consolidation évitées
- 6 hde consolidation évitées
- Plan d’action proposé pour Lyon Est
- Animateur prévenu, visite jeudi
Des questions en langage courant
La réponse cite la mesure, la période et la source. Quand la donnée manque, Korbyx le dit.
Combien a-t-on facturé en septembre, par région ?
2,1 M€, dont 38 % pour la région Ouest. Le Sud-Est recule de 9 % sur un an, surtout à Lyon Est et Dijon Centre.
Mesure : CA facturé, v3Période : septembre 2026Source : ERP
Et la marge ?
La marge par région n’est pas encore connectée. Je peux vous montrer le chiffre d’affaires ou la marge du réseau entier.
Résultat
2,1 M€ facturés en septembre
- Réponse en 4 secondes, source citée
- Sud-Est : −9 % sur un an, à suivre
Il écrit dans vos outils
Relance préparée, tâche créée dans le CRM. Vous validez, l’action part.
CRM · Nouvelle tâchepréparée par Korbyx
Relancer M. Garnier, devis n° 2026-118 (14 200 €)
Bonjour Monsieur Garnier, je reviens vers vous au sujet de notre proposition du 2 septembre…
Échéance jeudi · C. DurandValiderValidée
Journal des actions
- Tâche écrite dans le CRM, 09:42
- Responsable prévenue, 09:42
- Point de suivi prévu vendredi
Résultat
Cette semaine, sur vos relances
- relances envoyées
- 14relances envoyées
- clients ont répondu
- 6clients ont répondu
- devis signés
- 3devis signés
- encaissés ou signés
- 42,6 k€encaissés ou signés
- Toutes validées par un humain
- Écrites dans le CRM, rien à ressaisir
Données d’illustration.
Votre organisation
Où l’IA peut-elle aider vos équipes ?
Un fondateur passe 60 minutes sur vos processus d’assurance, vos données et vos contraintes réglementaires, puis aide à identifier les premiers usages de l’IA utiles à votre activité.
- 60 minutes
- Avec un fondateur
- Sans engagement
La relation client
Relation client et devoir de conseil.
L’IA peut améliorer l’expérience client et les services, à condition de ne pas dégrader le conseil ni le rôle du conseiller.
Grâce à l’IA, un assistant conversationnel répond aux questions courantes des assurés sur les garanties, les attestations, le suivi d’un sinistre ou un changement d’adresse. Il oriente vers un conseiller dès que la question touche au conseil, à une offre ou à une situation particulière.
Pour les conseillers, l’IA générative prépare les rendez-vous, avec la synthèse du contrat, l’historique du client, les produits détenus et les besoins probables. Elle aide à rédiger des comptes rendus et des propositions, et à renforcer la qualité du suivi.
La directive sur la distribution d’assurances impose un devoir de conseil, celui de proposer des produits adaptés aux besoins du client. L’IA peut aider à préparer ce conseil ; la recommandation reste celle du conseiller ou du courtier en assurance.
- Des réponses rapides aux questions courantes
- Des rendez-vous préparés pour les conseillers
- Un conseil qui reste humain
Courtiers et agents
Courtiers et agents généraux : l’IA à leur échelle.
L’intelligence artificielle n’est pas réservée aux grandes compagnies d’assurance. Les cabinets de courtage et les agences générales ont leurs propres usages.
Un courtier compare des offres de plusieurs assureurs, lit des conditions générales, prépare des propositions et suit ses clients dans la durée. Grâce à l’IA, la lecture des contrats et la comparaison de chaque offre deviennent plus rapides. Garanties, exclusions, franchises ressortent sans lecture intégrale de chaque contrat d’assurance.
Pour un agent général, l’IA aide à préparer les renouvellements, à repérer les clients dont la situation a changé et à rédiger les courriers. Les tâches administratives laissent davantage de temps au conseil et au développement commercial auprès des clients.
Ces usages s’intègrent aux outils existants du cabinet, du logiciel de gestion à la messagerie et aux extranets des compagnies. Ils ne nécessitent pas de projet informatique lourd pour démarrer, et leur impact sur le temps des équipes se mesure sur des tâches précises.
- Des offres et des contrats comparés plus rapidement
- Des renouvellements préparés à l’avance
- Plus de temps pour le conseil et le développement
Produits et prévention
Nouveaux produits et prévention des risques.
Au-delà des gains de productivité, l’IA ouvre des opportunités pour concevoir de nouveaux services et mieux prévenir les sinistres.
L’analyse des données de sinistralité aide les équipes produits des assureurs à comprendre les évolutions des risques et à adapter les garanties. Des données issues d’objets connectés, avec le consentement des assurés, permettent par exemple de proposer des services de prévention pour l’habitation ou les biens professionnels.
La prévention change le rôle de l’assureur, qui ne se contente plus d’indemniser mais aide à éviter le sinistre. Ce levier de valeur et de réduction des sinistres profite à l’assuré comme à la mutualité.
Ces innovations, portées par les technologies de l’IA, demandent une grande rigueur, avec de la transparence sur l’utilisation des données, le respect du consentement et l’absence de discrimination dans l’accès aux produits.
Le cadre
AI Act, DORA et RGPD, une gouvernance à poser d’emblée.
Le secteur de l’assurance est très encadré. Les projets d’IA s’inscrivent dans ce cadre dès leur conception, avec des mesures de sécurité adaptées.
L’AI Act impose des obligations renforcées pour les systèmes à haut risque, dont l’évaluation des risques et la tarification en assurance vie et maladie : gestion des risques, qualité des données, documentation, transparence et contrôle humain.
DORA, le règlement européen sur la résilience opérationnelle numérique, s’applique aux entreprises d’assurance depuis le 17 janvier 2025. Les outils d’IA et leurs prestataires entrent dans le périmètre de gestion des risques informatiques et de sécurité.
Le RGPD encadre les données des assurés, notamment les données de santé, et les décisions automatisées. Chez Korbyx, les données des assurés restent hébergées sur le territoire européen, ouvertes aux seuls rôles qui en ont besoin, et aucun modèle tiers ne s’entraîne dessus. Découvrez notre accompagnement en gouvernance de l’IA et en conformité et AI Act.
- Un inventaire des systèmes et des technologies d’IA, avec leur niveau de risque
- Des modèles documentés, explicables et suivis dans leur performance
- Un contrôle humain sur les décisions prises grâce à l’IA
- Des prestataires intégrés à la gestion des risques
La méthode
Quatre étapes pour déployer l’IA.
Un projet d’IA dans l’assurance associe métiers, conformité et informatique dès le départ. L’intégration réussit quand tous travaillent ensemble et que la transformation est pilotée.
Cartographier
Les processus, les données et les usages clés à fort enjeu.
Qualifier
Le niveau de risque de chaque usage au regard de l’AI Act et des données utilisées.
Expérimenter
Un premier usage mesuré, avec contrôle humain, pour optimiser avant d’étendre.
Industrialiser
Réussir l’intégration aux systèmes, documenter, former les équipes et suivre l’évolution des résultats.
« Dans l’assurance, un modèle qu’on ne sait pas expliquer à un assuré n’a rien à faire en production, aussi performant soit-il. »
FAQ
Questions fréquentes sur l’IA dans l’assurance.
L’intelligence artificielle peut-elle décider seule d’une indemnisation ?
Elle peut préparer une proposition. Le RGPD encadre les décisions fondées exclusivement sur un traitement automatisé, et un gestionnaire doit pouvoir intervenir.
L’IA est-elle réservée aux grandes compagnies ?
Non. Courtiers, agents généraux et mutuelles peuvent démarrer par des usages ciblés, comme la lecture des documents, les réponses aux questions ou la préparation des rendez-vous. Chaque entreprise d’assurance peut trouver une solution à sa taille.
Quels usages de l’assurance sont à haut risque selon l’AI Act ?
Notamment l’évaluation des risques et la tarification en assurance vie et maladie des personnes physiques (annexe III, point 5).
L’IA générative a-t-elle sa place dans l’assurance ?
Oui, pour rédiger, résumer et répondre, avec des sources contrôlées et une relecture. Pas pour décider seule d’une garantie ou d’un refus. L’IA générative est une technologie d’aide, pas de décision, et son utilisation se documente.
Nos données restent-elles confidentielles ?
Oui. L’hébergement a lieu en Europe, chaque rôle n’accède qu’à ce qui le concerne, et aucun modèle tiers ne s’entraîne sur vos données.
Secteurs et cas d’usage
Secteur par secteur, métier par métier.
Vos agences, vos chantiers, vos tournées, vos établissements : ce que Korbyx change, dans votre métier.
 SecteurAdministrateurs de biensGestion locative et copropriété.Découvrir
 SecteurAgroalimentaireDes matières premières à l'assiette.Découvrir
 Cas d'usageTout le savoir de votre entreprise, interrogeable en une question.Découvrir
 Guide · 14 minQuelle formation IA choisir ?Lire le guide
 SecteurAgences immobilièresPlus de temps pour les clients.Découvrir
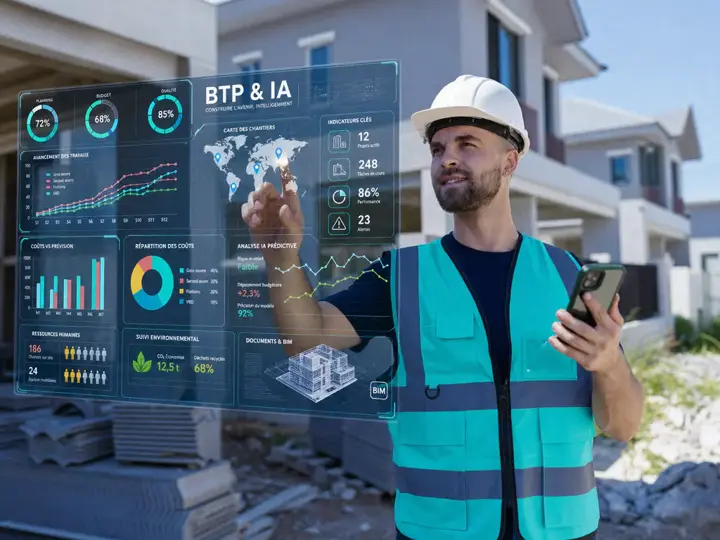 SecteurBTPDu bureau d'études au chantier.Découvrir
 Cas d'usageVos documents, lus et compris.Découvrir
 Guide · 12 minMaintenance prédictive : exemples concretsLire le guide
 Cas d'usageVos factures fournisseurs, lues et contrôlées seules.Découvrir
 SecteurÉducationUtile, encadrée, pédagogique.Découvrir
 Cas d'usageAnimez votre réseau multi-sites depuis un seul poste de pilotage.Agences, magasins, franchisés, points de vente.Découvrir
 Guide · 17 minComparatif IA 2026 pour les PMELire le guide
 SecteurCabinets d'auditPlus de temps pour le jugement professionnel.Découvrir
 SecteurHôtellerieAu service de l'expérience client.Découvrir
 Cas d'usageDétectez les défauts avant qu'ils ne quittent l'usine.Découvrir
- Cas d'usageVos impayés se relancent tout seuls.Relances rédigées, vous validez, elles partent.
 SecteurIntérim et recrutementDécouvrir
 SecteurIndustrieDe l'atelier à la décision.Découvrir
 Cas d'usageLes faux documents ne passent plus.Découvrir
 Guide · 10 minChatGPT ou Copilot en entreprise ?Lire le guide
 Cas d'usageUne FAQ intelligente qui répond depuis vos vrais documents.Vos clients posent les mêmes questions, jour après jour, et votre équipe y répond à la main.Découvrir
 SecteurLaboratoiresAu service des biologistes et des patients.Découvrir
 Cas d'usageLe devis part le jour même, pas la semaine d'après.Un client vous décrit son besoin par email ou au téléphone.Découvrir
- Cas d'usageToutes vos agences, comparées.Animez un réseau multi-sites depuis un seul poste.
 SecteurÉtudes notarialesAu service de l'acte authentique.Découvrir
 SecteurMédiasAu service de l'information et du journalisme.Découvrir
 Cas d'usageLisez vos plans, chiffrez plus vite.Découvrir
 Guide · 12 minFacture électronique obligatoire : le guide PMELire le guide
 Cas d'usageVos interventions pilotées, du planning au compte rendu.Découvrir
 SecteurPharmacieDe la recherche à la production.Découvrir
 Cas d'usageVotre marketing branché sur vos vraies données.L'IA marketing ne se résume pas à produire du contenu plus vite.Découvrir
- Cas d'usageMarge et trésorerie, en continu.Le pilotage financier sans attendre la clôture.
 Cas d'usageMesurez votre OEE, en temps réel.Découvrir
 SecteurAéronautiqueDe l'atelier à l'exploitation.Découvrir
 Cas d'usageDécider vite, sur des données réelles.Découvrir
 Guide · 8 minMistral AI ou ChatGPT ?Lire le guide
 Cas d'usageVos données éparses, transformées en décisions.Découvrir
 SecteurAgences de communicationPlus de temps pour la créativité.Découvrir
 SecteurE-commerceDe la recherche à la livraison.Découvrir
 Cas d'usageAnticipez au lieu de constater.Découvrir
 SecteurFinanceDes chiffres fiables, des décisions rapides.Découvrir
 SecteurBureaux d'étudesPlus de temps pour l'ingénierie.Découvrir
 SecteurMétallurgieDes procédés mieux maîtrisés.Découvrir
Ressources
À lire aussi sur l’IA et l’assurance.
- SecteursTous les secteurs
- SecteurIA pour la finance et la banque
- Cas d’usageDétection de la fraude
- Cas d’usageConformité et risques
- Cas d’usageAnalyse de documents
- Cas d’usageOCR par IA
- Cas d’usageTicketing et support
- Cas d’usageTraitement des e-mails
- Cas d’usageAnalyse prédictive
- ServiceGouvernance de l’IA
- ServiceConformité, RGPD et AI Act
- ServiceIA souveraine
- ServiceL’audit IA, pour commencer
Déployez l’IA dans un cadre maîtrisé.
Une heure de discussion, sans engagement. Vos processus et vos contraintes réglementaires passés en revue avec un fondateur, et une première liste d’usages de l’IA pour votre activité.