Facture électronique obligatoire : le guide pour les PME et ETI
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA en France doivent pouvoir recevoir des factures électroniques, par l’intermédiaire d’une plateforme agréée par l’administration fiscale. L’obligation d’émettre ses propres factures au format électronique et de transmettre ses données de transaction s’applique à la même date aux grandes entreprises et aux ETI ; les PME et les micro-entreprises la suivront le 1er septembre 2027. Ce guide reprend le calendrier, les obligations, les formats, le e-reporting et les sanctions de la réforme de la facturation électronique, puis les étapes pour vous y préparer.
L’essentiel
- Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques.
- Les grandes entreprises et les ETI émettent en facture électronique depuis le 1er septembre 2026 ; les PME et micro-entreprises à partir du 1er septembre 2027.
- Les factures transitent par une plateforme agréée par l’administration fiscale.
- Un PDF envoyé par courriel ne vaut plus facture électronique, faute de format structuré (Factur-X, UBL ou CII).
- Le e-reporting complète le dispositif pour les ventes aux particuliers, les opérations internationales et les paiements.
Sommaire
- Ce que change la facture électronique obligatoire
- Comprendre la généralisation de la facturation électronique
- Le calendrier de la réforme
- Qui est concerné ?
- Le rôle des plateformes agréées
- Les formats de la facture électronique
- Les nouvelles mentions obligatoires
- Le e-reporting
- Sanctions et période de démarrage
- Comment se préparer : la liste des étapes
- Quels outils et quelle solution choisir ?
- Profiter de la réforme pour automatiser vos factures
Ce que change la facture électronique obligatoire
La réforme de la facturation électronique impose aux entreprises établies en France et assujetties à la TVA d’échanger leurs factures entre elles sous forme électronique structurée, par l’intermédiaire de plateformes agréées. L’administration fiscale en attend une arme contre la fraude à la TVA, une vision de l’activité économique en temps réel et, à terme, des déclarations de TVA préremplies.
La réforme repose sur trois obligations distinctes, qui ne s’appliquent pas toutes à la même date selon la taille de l’entreprise.
Recevoir des factures électroniques
Toutes les entreprises assujetties à la TVA, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Chaque entreprise doit donc avoir choisi une plateforme agréée pour la réception, et être identifiable dans l’annuaire national, qui permet à ses fournisseurs de lui adresser leurs factures.
Émettre des factures électroniques
L’émission de factures électroniques devient obligatoire pour les opérations entre entreprises assujetties à la TVA en France. Les grandes entreprises et les ETI émettent depuis le 1er septembre 2026 ; les PME et les micro-entreprises à partir du 1er septembre 2027.
Transmettre des données : le e-reporting
Pour les opérations qui ne donnent pas lieu à une facture électronique entre entreprises françaises, comme les ventes aux particuliers ou les opérations avec l’étranger, l’entreprise transmet à l’administration des données de transaction et, pour certaines prestations de services, des données de paiement. Ces transmissions forment le e-reporting, qui suit le même calendrier que l’émission.
Comprendre la généralisation de la facturation électronique
La généralisation de la facturation électronique a été préparée pendant plusieurs années. Elle prolonge l’obligation déjà appliquée aux fournisseurs des entités publiques depuis 2017, étendue progressivement jusqu’en 2020 via Chorus Pro. La nouvelle étape concerne les échanges entre entreprises, où la facturation électronique devient la norme pour l’ensemble des transactions entre assujettis.
Le champ d’application
Le champ d’application de la facturation électronique couvre les livraisons de biens et les prestations de services entre entreprises assujetties à la TVA établies en France. Les opérations avec les acheteurs publics restent sur Chorus Pro. Certaines opérations, notamment celles exonérées de TVA, suivent des règles particulières, et mieux vaut vérifier votre situation dans la documentation publiée sur impots.gouv.fr.
Ce que l’administration cherche à savoir
Grâce à la transmission des données de facturation, l’administration fiscale gagne une connaissance quasi immédiate des transactions. Elle peut repérer plus tôt les fraudes à la TVA, suivre les délais de paiement entre entreprises et, à terme, préremplir les déclarations de TVA. Les informations transmises se limitent aux données utiles au contrôle fiscal, soit l’identité des parties, les montants, la TVA et la nature des opérations.
Ce qui ne change pas
- Les règles de fond de la facture : mentions légales, TVA, conditions de paiement.
- Le droit à déduction de la TVA, apprécié selon les règles habituelles.
- La relation commerciale avec vos clients et vos fournisseurs.
Chaque mention obligatoire reste exigée, car la facture électronique ajoute une forme sans remplacer le fond. Les pages de l’administration fiscale, mises à jour régulièrement, permettent de suivre les actualités de la réforme.
Le calendrier de la réforme
Le calendrier de la facture électronique obligatoire dépend de la taille de l’entreprise, appréciée selon les critères de la loi de modernisation de l’économie (effectif, chiffre d’affaires, total de bilan).
| Obligation | Grandes entreprises et ETI | PME et micro-entreprises |
|---|---|---|
| Recevoir des factures électroniques | 1er septembre 2026 | 1er septembre 2026 |
| Émettre des factures électroniques | 1er septembre 2026 | 1er septembre 2027 |
| E-reporting des données de transaction et de paiement | 1er septembre 2026 | 1er septembre 2027 |
Une PME n’a donc pas d’obligation d’émission avant septembre 2027, mais elle doit déjà recevoir les factures électroniques de ses fournisseurs. Rien ne l’empêche non plus d’émettre dès maintenant, puisque ses clients sont eux aussi équipés pour la réception.
Qui est concerné ?
La facture électronique obligatoire concerne les entreprises établies en France et assujetties à la TVA, pour leurs opérations avec d’autres entreprises assujetties établies en France. Sont donc concernés :
- les sociétés commerciales de toute taille ;
- les entrepreneurs individuels et les micro-entrepreneurs, y compris ceux qui bénéficient de la franchise en base de TVA, au moins pour la réception ;
- les professions libérales, comme les avocats ou les architectes ;
- les associations assujetties à la TVA pour leur activité lucrative.
Les ventes aux particuliers et les opérations avec l’étranger relèvent du e-reporting, et non de la facture électronique entre entreprises. Les échanges avec le secteur public continuent de passer par Chorus Pro, dont notre article Chorus Pro, c’est quoi, et après la réforme décrit le fonctionnement.
Le rôle des plateformes agréées
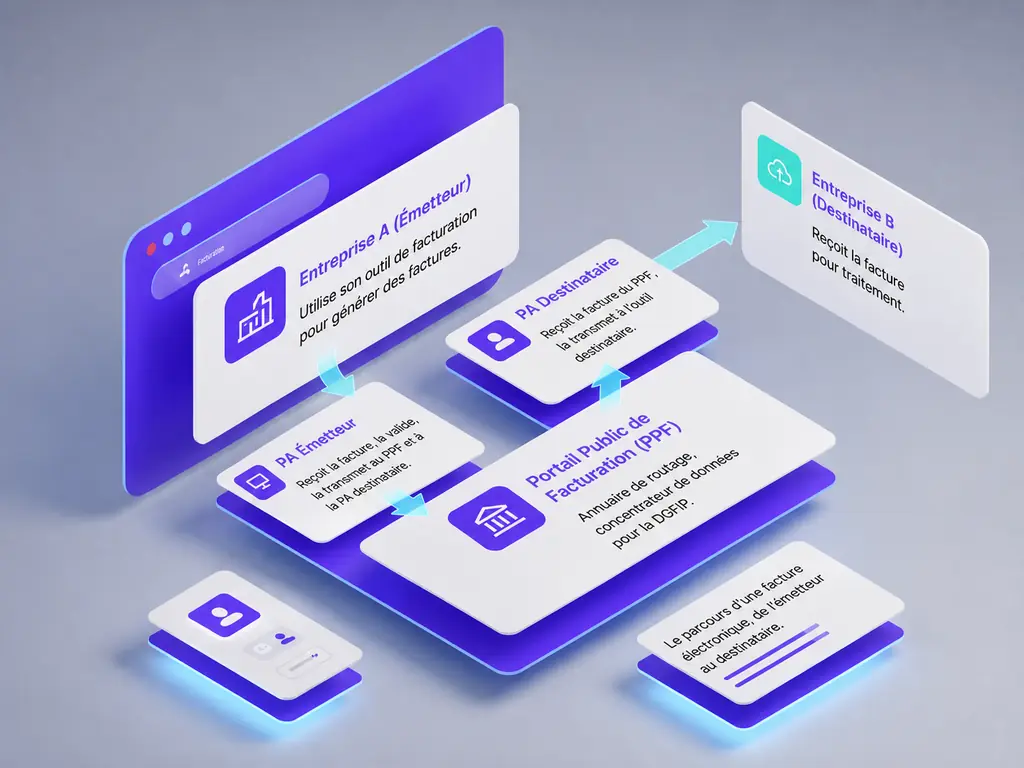
La plateforme agréée occupe le centre du dispositif. Ce prestataire, immatriculé par l’administration fiscale, émet, reçoit et transmet les factures électroniques pour le compte de l’entreprise, puis adresse à l’administration les données requises. Chaque entreprise doit en choisir au moins une.
Ce que fait une plateforme agréée
- Recevoir les factures électroniques des fournisseurs et les mettre à disposition de l’entreprise.
- Émettre les factures de l’entreprise dans un format conforme et les adresser à la plateforme du client.
- Contrôler les factures et gérer les statuts (déposée, reçue, refusée, encaissée).
- Transmettre à l’administration fiscale les données de facturation et de e-reporting.
L’annuaire et le concentrateur de l’État
L’État met à disposition un annuaire, qui indique pour chaque entreprise la plateforme sur laquelle elle reçoit ses factures, et un concentrateur, qui centralise les données transmises par les plateformes. Les échanges de factures entre entreprises passent par les plateformes agréées, et non par le portail public de facturation lui-même.
Comment choisir sa plateforme
La liste des plateformes agréées est publiée et mise à jour sur impots.gouv.fr. Beaucoup d’éditeurs de logiciels de gestion et de comptabilité sont déjà immatriculés, ou travaillent avec une plateforme agréée, donc commencez par interroger votre éditeur actuel. Nous détaillons les critères de choix dans notre article plateformes agréées et certification.
Les formats de la facture électronique
Un simple PDF envoyé par courriel ne constitue pas une facture électronique au sens de la réforme. Le document doit être émis, transmis et reçu sous une forme structurée, qui permet son traitement automatique. Trois formats composent le socle accepté par toutes les plateformes :
- Factur-X : un format mixte, qui associe un PDF lisible par l’humain et un fichier de données structurées lisible par les machines.
- UBL : un format de données structurées, très répandu en Europe.
- CII : un autre format structuré, issu des standards internationaux.
Pour une PME, Factur-X est souvent le plus simple, car la facture reste lisible comme un PDF tout en contenant les données exigées. Notre article Factur-X, PDF natif et EDI, les formats de la facture électronique entre dans le détail de chaque format.
Les nouvelles mentions obligatoires
La réforme ajoute de nouvelles mentions obligatoires aux mentions habituelles d’une facture. Elles permettent à l’administration fiscale d’exploiter les données de transaction. Quatre informations s’ajoutent :
- le numéro SIREN du client ;
- l’adresse de livraison des biens, si elle diffère de l’adresse du client ;
- la nature des opérations : livraison de biens, prestation de services, ou les deux ;
- le cas échéant, l’option pour le paiement de la TVA d’après les débits.
Vérifiez que votre logiciel de facturation gère ces mentions, et que vos fichiers clients contiennent bien le numéro SIREN de chaque client professionnel.
Le e-reporting
Le e-reporting consiste à transmettre à l’administration, via sa plateforme agréée, des données sur les opérations qui ne font pas l’objet d’une facture électronique entre entreprises françaises.
- Les données de transaction : ventes aux particuliers, opérations avec des entreprises établies à l’étranger.
- Les données de paiement : pour les prestations de services, la date et le montant des encaissements.
Le e-reporting suit le calendrier de l’émission, applicable depuis le 1er septembre 2026 aux grandes entreprises comme aux ETI, puis à partir du 1er septembre 2027 aux PME et aux micro-entreprises.
Sanctions et période de démarrage
Le code général des impôts prévoit une amende par facture non émise sous forme électronique (article 1737), et une autre en cas de manquement aux obligations de transmission de données (article 1788 D). Pour la réception, l’amende n’intervient qu’après une mise en demeure de se conformer dans un délai de trois mois.
L’administration a toutefois annoncé que, pendant la phase de démarrage, elle n’appliquera pas de sanctions aux entreprises qui rencontrent des difficultés de mise en œuvre mais restent engagées dans une trajectoire sérieuse de mise en conformité. Elle distinguera ces situations de l’inertie ou de l’évitement. Il faut donc avancer, et pouvoir le démontrer.
Comment se préparer : la liste des étapes
- Choisir une plateforme agréée, en partant de votre logiciel de gestion ou de comptabilité actuel.
- Vérifier votre inscription dans l’annuaire, pour que vos fournisseurs puissent vous adresser leurs factures.
- Mettre à jour vos fichiers clients : SIREN, adresses, nature des opérations.
- Adapter votre logiciel de facturation aux formats et aux nouvelles mentions.
- Revoir vos processus internes : réception, validation, paiement, archivage.
- Préparer le e-reporting si vous vendez à des particuliers ou à l’étranger.
- Informer vos clients et vos fournisseurs et tester les échanges.
Pour une vue d’ensemble, lisez aussi notre article sur la facturation électronique, définition et fonctionnement, ainsi que notre dossier facture électronique 2026.
Quels outils et quelle solution choisir ?
La facturation électronique ne demande pas forcément de changer tous ses outils. Trois cas de figure se présentent.
Votre logiciel de gestion est déjà compatible
Beaucoup d’éditeurs de logiciels de gestion, de comptabilité et d’ERP ont intégré la facturation électronique, directement ou en partenariat avec une plateforme agréée. Cette voie reste la plus simple, puisque les factures partent de votre application habituelle, dans un format électronique conforme.
Vous passez par une plateforme agréée indépendante
Si votre logiciel ne gère pas la réforme, une plateforme agréée peut recevoir et émettre vos factures, avec un connecteur vers votre outil comptable. Vérifiez la qualité de ce connecteur, car il vous évitera la double saisie.
Vous avez des volumes ou des circuits complexes
Avec plusieurs sociétés, plusieurs logiciels et des circuits de validation à plusieurs niveaux, la dématérialisation demande un vrai travail d’intégration entre la plateforme, l’ERP, les achats et la trésorerie. L’automatisation apporte alors le plus de gains. Nos services d’orchestration de workflows, de développement sur mesure et d’automatisation no code portent sur ce type de chantier, et nos cas d’usage reporting, conformité et détection des fraudes en donnent des exemples.
Profiter de la réforme pour automatiser vos factures
La facture électronique obligatoire est une contrainte, mais aussi une opportunité. Des factures structurées se prêtent parfaitement à l’automatisation : lecture, contrôle, rapprochement avec les commandes, validation, comptabilisation, relance. Ce qui prenait des heures de saisie peut se faire en quelques secondes, avec une validation humaine sur les cas particuliers.
- Analyse des factures : contrôle et rapprochement automatiques.
- Lecture des documents : pour les factures encore reçues en PDF ou sur papier.
- Relance clients : les relances envoyées au bon moment.
- Encaissement : le suivi des paiements et le lettrage.
- Pilotage financier : une trésorerie suivie en temps réel.
Nous détaillons cette démarche dans notre article automatiser sa facturation avec l’IA. Nos services automatisation des processus métier, automatisation des tâches et intégration de l’IA accompagnent les entreprises dans cette mise en place, en lien avec leur plateforme agréée et leur ERP. Pour les professions réglementées, voyez notre article sur la facture électronique pour les cabinets d’avocats.
Références6
- impots.gouv.fr : la facturation électronique, liste des plateformes agréées et documentation.
- impots.gouv.fr : à partir de quand suis-je concerné par la réforme ?
- economie.gouv.fr : tout savoir sur la facturation électronique pour les entreprises.
- Service Public Entreprendre : les règles de facturation.
- Légifrance : article 289 bis du code général des impôts.
- FNFE-MPE : le format Factur-X.
FAQ
Questions fréquentes.
La facture électronique est-elle obligatoire pour toutes les entreprises ?
Oui pour la réception. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA en France doivent pouvoir recevoir des factures électroniques. Pour l’émission, les grandes entreprises et les ETI sont concernées depuis le 1er septembre 2026, les PME et les micro-entreprises à partir du 1er septembre 2027.
Un PDF envoyé par courriel est-il une facture électronique ?
Non. Une facture électronique au sens de la réforme est structurée (Factur-X, UBL ou CII) et transite par une plateforme agréée. Un PDF simple ne suffit plus pour les opérations entre entreprises concernées.
Faut-il obligatoirement passer par une plateforme agréée ?
Oui. Chaque entreprise doit choisir au moins une plateforme agréée pour recevoir ses factures, et pour les émettre lorsque l’obligation s’applique. La liste est publiée sur impots.gouv.fr.
Les micro-entrepreneurs sont-ils concernés ?
Oui. Ils doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, et émettre à partir du 1er septembre 2027 pour leurs opérations avec des entreprises assujetties.
Que risque une entreprise qui n’est pas prête ?
Le code général des impôts prévoit des amendes. Pendant la phase de démarrage, l’administration n’applique pas de sanctions aux entreprises engagées dans une trajectoire sérieuse de mise en conformité, mais elle sanctionne l’inertie.
À propos de l’auteur
Korbyx intègre l’intelligence artificielle dans les processus des PME et des ETI, dont le traitement des factures : lecture, contrôle, rapprochement, validation et relance, en lien avec les plateformes agréées et les logiciels de gestion. Cet article s’appuie sur la documentation officielle citée en références.
À lire ensuite
Pour aller plus loin.
Facture électronique 2026 : l’essentiel de la réforme
2026 est l’année de la facture électronique en France. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir…Lire l’article
Facture électronique : certification et plateformes agréées
La certification de la facture électronique est l’une des questions qui reviennent le plus depuis l’entrée en vigueur de la réforme, le 1er septembre…Lire l’article
Factur-X, PDF natif, EDI : les formats de la facture électronique
Entre Factur-X, PDF natif, EDI, UBL et CII, les formats de facture électronique sont nombreux et souvent confondus. La facture EDI désigne une facture…Lire l’articleFactures électroniques, traitement automatisé.
Un fondateur vous consacre 60 minutes pour examiner votre réception de factures, vos contrôles et votre suivi, et repérer ce qui peut y être automatisé. Sans engagement.