Dématérialisation des factures : obligations et bénéfices
Une facture dématérialisée est une facture émise, transmise et reçue sans papier. Mais depuis la réforme de la facturation électronique, entrée en vigueur le 1er septembre 2026, un simple PDF envoyé par courriel ne suffit plus pour les échanges entre entreprises. La facture doit désormais être électronique au sens de l’administration fiscale, donc structurée et transmise via une plateforme agréée. Cet article reprend les obligations, le calendrier, les formats, la conservation, puis les bénéfices attendus pour la trésorerie comme pour la gestion. De quoi mesurer ce que la dématérialisation des factures change dans votre entreprise, et ce qu’elle peut lui rapporter.
L’essentiel
- Toute facture dématérialisée n’est pas une facture électronique au sens de la réforme, et le PDF simple ne suffit plus entre entreprises.
- Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques.
- L’émission devient obligatoire en 2026 pour les grandes entreprises et les ETI, en 2027 pour les PME.
- Les factures transitent par une plateforme agréée, qui transmet les données à l’administration.
- Bien menée, la dématérialisation réduit les délais de paiement, les erreurs et le temps de traitement.
Sommaire
- Facture dématérialisée ou facture électronique ?
- Les obligations de la réforme
- Qui est concerné par la facture électronique ?
- Émettre et recevoir une facture électronique au quotidien
- Formats et solutions : comment choisir
- Le rôle des plateformes agréées
- Les bénéfices de la dématérialisation des factures
- Les questions pratiques des PME
- La conservation des factures dématérialisées
- Comment réussir la dématérialisation de vos factures
- La facture électronique en Europe
- Aller plus loin avec l’automatisation
Facture dématérialisée ou facture électronique ?
Les deux termes sont souvent confondus, mais ils ne recouvrent pas la même réalité depuis la réforme.
La facture dématérialisée
Une facture dématérialisée est une facture qui n’existe pas sur papier, qu’il s’agisse d’un PDF envoyé par courriel, d’une facture saisie sur un portail ou d’un fichier transmis entre deux logiciels. Le terme désigne l’absence de papier, pas la forme des données.
La facture électronique au sens de la réforme
Une facture électronique, au sens de l’administration fiscale, est une facture émise, transmise et reçue sous une forme électronique structurée, dans un format accepté (Factur-X, UBL ou CII), et qui transite par une plateforme agréée. Elle contient des données exploitables automatiquement par les logiciels et par l’administration.
Le PDF simple ne suffit plus
Pour les opérations entre entreprises assujetties à la TVA en France, un PDF simple envoyé par courriel n’est donc plus une facture conforme dès que l’obligation d’émission s’applique à l’entreprise. Le PDF reste possible dans le format mixte Factur-X, qui associe un PDF lisible et des données structurées. Pour tout savoir sur les formats, voir notre article Factur-X, PDF natif, EDI.
| Facture dématérialisée (PDF simple) | Facture électronique (réforme) | |
|---|---|---|
| Forme | Document image ou PDF | Données structurées (Factur-X, UBL, CII) |
| Transmission | Courriel, portail | Plateforme agréée |
| Traitement automatique | Limité, lecture nécessaire | Natif |
| Transmission des données à l’administration | Non | Oui, via la plateforme |
| Conforme entre entreprises après l’obligation | Non | Oui |
Les obligations de la réforme
La réforme de la facturation électronique s’applique aux entreprises établies en France et assujetties à la TVA, pour leurs opérations avec d’autres entreprises assujetties à la TVA établies en France. Elle comporte trois obligations.
Recevoir des factures électroniques
Depuis le 1er septembre 2026, toutes les entreprises, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques via une plateforme agréée, et être identifiables dans l’annuaire qui permet à leurs fournisseurs de leur adresser leurs factures.
Émettre des factures électroniques
Les grandes entreprises et les entreprises de taille intermédiaire émettent leurs factures sous forme électronique depuis le 1er septembre 2026. Les PME et les micro-entreprises le feront à partir du 1er septembre 2027.
Transmettre des données : le e-reporting
Pour les opérations qui ne donnent pas lieu à une facture électronique entre entreprises françaises, comme les ventes aux particuliers et les opérations internationales, l’entreprise transmet des données de transaction à l’administration, et des données de paiement pour certaines prestations de services. Le e-reporting suit le calendrier de l’émission.
Les nouvelles mentions obligatoires
- le numéro SIREN du client ;
- l’adresse de livraison si elle diffère de celle du client ;
- la nature des opérations : biens, services ou les deux ;
- le cas échéant, l’option pour le paiement de la TVA d’après les débits.
Pour le détail du calendrier et des obligations, lisez notre guide facture électronique obligatoire.
Qui est concerné par la facture électronique ?
La réforme concerne toute entreprise assujettie à la TVA établie en France, quelle que soit sa forme ou son activité. Une entreprise qui réalise des opérations avec d’autres entreprises françaises assujetties est concernée par la facture électronique ; une entreprise qui vend à des particuliers ou à l’étranger est concernée par le e-reporting.
- Les grandes entreprises et les ETI : réception, émission et e-reporting depuis le 1er septembre 2026.
- Les PME : réception depuis le 1er septembre 2026, émission et e-reporting à partir du 1er septembre 2027.
- Les micro-entreprises, y compris en franchise en base de TVA : même calendrier que les PME.
- Les professions libérales assujetties à la TVA : mêmes obligations selon leur taille.
Pour savoir précisément si votre activité est concernée et à quelle date, la page dédiée de l’administration fiscale permet de connaître votre situation. Chaque entreprise doit en tout état de cause pouvoir recevoir des factures électroniques de ses fournisseurs depuis septembre 2026.
Émettre et recevoir une facture électronique au quotidien
Émettre une facture électronique
- La facture est créée dans le logiciel de gestion ou de facturation, avec les nouvelles mentions.
- Le logiciel produit la facture dans un format structuré : Factur-X, UBL ou CII.
- La plateforme agréée de l’entreprise la transmet à la plateforme agréée du client, grâce à l’annuaire.
- Les données de la transaction sont transmises à l’administration.
- Le statut de la facture est mis à jour à chaque étape.
Recevoir une facture électronique
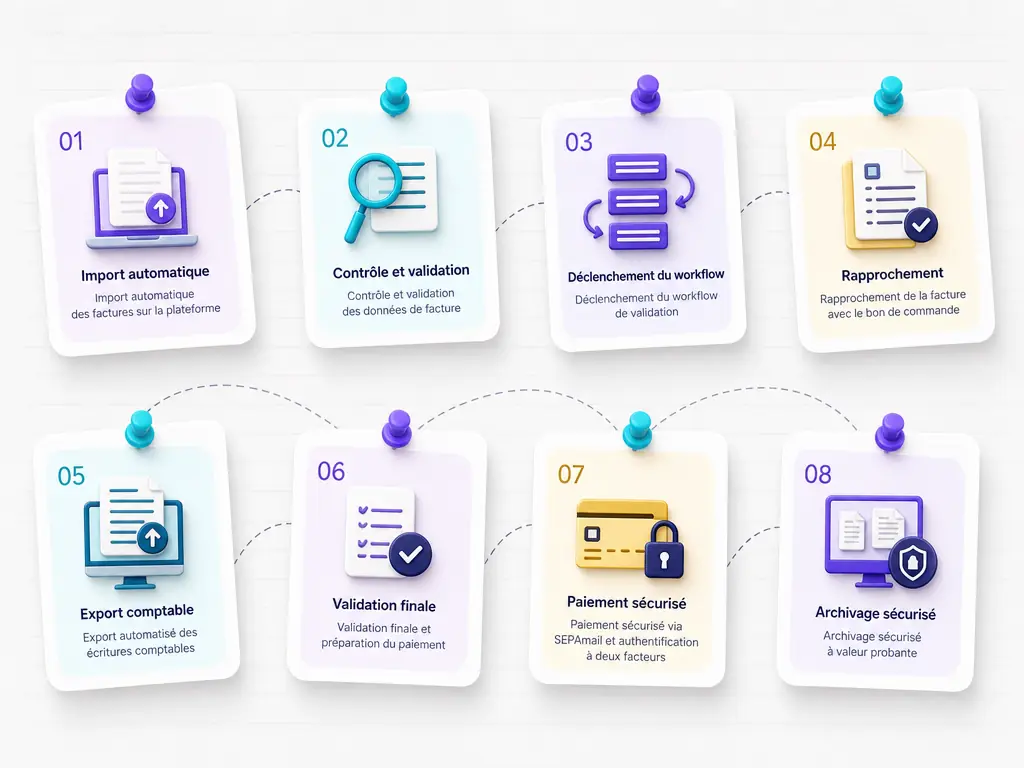
- La facture du fournisseur arrive sur la plateforme agréée choisie par l’entreprise.
- Elle est mise à disposition dans le logiciel de gestion, sans ressaisie.
- Elle est rapprochée de la commande et de la réception.
- Elle est validée ou refusée, et son statut est renvoyé au fournisseur.
- Elle est mise en paiement, puis comptabilisée.
Les statuts, une nouvelle information partagée
La facture électronique s’accompagne de statuts partagés entre le client, le fournisseur et, pour certains, l’administration. Une facture est successivement déposée, reçue, acceptée ou refusée, puis encaissée. Cette information améliore le suivi des paiements et réduit les relances. Le fournisseur peut savoir où en est chaque facture sans décrocher son téléphone.
Formats et solutions : comment choisir
Les trois formats du socle
- Factur-X : un PDF lisible, qui embarque les données structurées. Le format le plus simple pour une PME.
- UBL : un format structuré très utilisé dans les échanges européens.
- CII : un format structuré issu des standards internationaux.
Les critères de choix d’une solution
- La compatibilité avec votre logiciel de gestion, pour éviter la double saisie.
- La capacité à émettre, recevoir et gérer le e-reporting dans une même solution.
- La sécurité des données et leur hébergement.
- La conservation des factures sur la durée légale.
- Le prix, selon le volume de factures émises et reçues.
- La qualité de l’accompagnement au démarrage.
Le choix d’une solution est aussi l’occasion d’améliorer vos processus, car tant que les équipes ressaisissent des données, la facture électronique ne tient pas ses promesses. Pour cadrer l’ensemble, voyez nos pages sécurité des données, gouvernance et conformité.
Le rôle des plateformes agréées
La plateforme agréée est le pivot de la facture dématérialisée au sens de la réforme. Immatriculée par l’administration fiscale, elle reçoit et émet les factures électroniques pour le compte de l’entreprise, en vérifie la forme, en suit les statuts et transmet à l’administration les données de facturation et de e-reporting.
- Réception : les factures des fournisseurs arrivent sur la plateforme agréée choisie par l’entreprise.
- Émission : la plateforme adresse les factures au bon destinataire, grâce à l’annuaire.
- Statuts : déposée, reçue, acceptée, refusée, encaissée.
- Transmission : les données utiles sont envoyées à l’administration.
La liste des plateformes agréées est publiée sur impots.gouv.fr. De nombreux éditeurs de logiciels de gestion sont eux-mêmes immatriculés ou travaillent avec une plateforme agréée. Notre article sur les plateformes agréées et la certification détaille leur rôle.
Les bénéfices de la dématérialisation des factures
Au-delà de l’obligation, la dématérialisation des factures apporte des gains concrets, à condition d’en profiter pour revoir les processus de traitement.
Des délais de paiement plus courts
Une facture électronique arrive instantanément, est traitée plus vite et son statut est visible par le fournisseur comme par le client. Les litiges sur les factures « jamais reçues » disparaissent. Le fournisseur y gagne une trésorerie plus prévisible.
Moins d’erreurs de saisie
Les données structurées sont reprises directement dans le logiciel de gestion, sans ressaisie. Les erreurs de montant, de TVA ou de référence diminuent, tout comme le temps passé à les corriger.
Un traitement plus rapide
Chaque étape peut être automatisée, de la réception au rapprochement avec la commande et la livraison, puis de la validation à la comptabilisation. Le temps de traitement d’une facture fournisseur se réduit fortement.
Une meilleure visibilité
Le suivi des statuts donne une vision claire des factures en attente, des paiements prévus et des encaissements. La direction financière pilote la trésorerie sur des données fiables et à jour.
Des coûts réduits
Entre l’impression, l’affranchissement, le classement et le stockage, la facture papier coûte cher à produire et à traiter. La dématérialisation supprime ces coûts et libère du temps pour des tâches à plus forte valeur.
Un impact environnemental moindre
Avec moins de papier et moins de transport de courrier, la dématérialisation contribue aussi à réduire l’empreinte de l’entreprise, même si le numérique a lui aussi un coût environnemental à maîtriser.
Les questions pratiques des PME
Mes clients devront-ils changer leurs habitudes ?
Oui, comme vous. Depuis septembre 2026, vos clients professionnels reçoivent les factures électroniques via leur propre plateforme agréée. Vous n’avez plus à connaître leur adresse de courriel de comptabilité, puisque l’annuaire indique où transmettre chaque facture. La facturation électronique va donc simplifier les échanges, une fois les données clients à jour.
Que se passe-t-il si mon activité est en partie tournée vers les particuliers ?
Les ventes aux particuliers ne donnent pas lieu à une facture électronique au sens de la réforme, mais les transactions correspondantes font l’objet d’une transmission de données, en général sous forme agrégée, via votre plateforme agréée. Les entreprises concernées devront donc préparer ce e-reporting en même temps que la facturation électronique.
Faut-il un logiciel spécifique ?
Pas forcément. Beaucoup de logiciels de gestion et de comptabilité en ligne intègrent désormais la facturation électronique. L’essentiel est que votre solution sache produire les formats du socle, gérer les nouvelles mentions obligatoires et transmettre les factures à une plateforme agréée. Demandez à votre éditeur une réponse écrite sur ces points.
La facturation électronique change-t-elle les mentions légales ?
Elle les complète. Les mentions légales habituelles restent exigées, auxquelles s’ajoutent le SIREN du client, l’adresse de livraison, la nature des opérations et, le cas échéant, l’option pour la TVA d’après les débits. La page de l’administration fiscale consacrée à la réforme détaille ces informations.
Quel intérêt pour la trésorerie ?
Les statuts partagés donnent une connaissance quasi en temps réel du parcours de chaque facture, de la réception à l’encaissement. Pour une PME française, où la trésorerie est souvent tendue, le gain est concret. Associée à des workflows automatisés et à des outils sur mesure, la facture électronique devient la base d’un pilotage financier plus fin, qui nourrit les relances, les prévisions et les alertes. Les mêmes données alimentent nos cas gestion des stocks et prévision de la demande.
- Mettre à jour les fiches clients et fournisseurs dans votre logiciel.
- Vérifier la sécurité et l’hébergement des données chez votre prestataire.
- Désigner une personne référente pour la facturation électronique.
- Prévoir des tests avec quelques clients et fournisseurs avant la date d’obligation.
La conservation des factures dématérialisées
Une facture électronique doit être conservée sous sa forme d’origine, dans des conditions qui assurent son intégrité et sa lisibilité pendant toute la durée légale.
- Six ans au titre du droit fiscal (livre des procédures fiscales, article L102 B).
- Dix ans au titre du droit commercial pour les pièces comptables (code de commerce, article L123-22).
Les plateformes agréées et de nombreux logiciels de gestion proposent un stockage conforme. Vérifiez la durée de conservation prévue dans votre contrat, et la possibilité de récupérer vos factures si vous changez de prestataire.
Comment réussir la dématérialisation de vos factures
- Faire l’état des lieux : volumes de factures émises et reçues, logiciels utilisés, circuits de validation.
- Choisir une plateforme agréée, en partant de votre logiciel de gestion actuel.
- Mettre à jour les données clients et fournisseurs : SIREN, adresses, nature des opérations.
- Adapter le logiciel de facturation aux formats et aux nouvelles mentions.
- Revoir les processus de réception, de validation et de paiement.
- Préparer le e-reporting pour les ventes aux particuliers et l’international.
- Former les équipes comptables et commerciales.
- Mesurer les résultats : délais de paiement, temps de traitement, erreurs.
Pour une PME, la dématérialisation est aussi l’occasion d’aller plus loin en automatisant le traitement des factures fournisseurs, les relances clients et le suivi de la trésorerie. Notre article sur automatiser sa facturation avec l’IA détaille cette étape.
La facture électronique en Europe
La France n’est pas seule. La facture électronique est déjà la norme dans les marchés publics européens depuis la directive 2014/55/UE, qui s’appuie sur la norme européenne EN 16931. L’Italie a généralisé la facture électronique entre entreprises dès 2019. Au niveau européen, le paquet TVA à l’ère numérique (ViDA), adopté en 2025, prévoit une généralisation progressive de la facturation électronique pour les échanges entre États membres.
Pour une entreprise qui travaille avec l’étranger, le réseau Peppol, déjà utilisé dans de nombreux pays, facilite l’échange de factures électroniques. Votre plateforme agréée vous indiquera les échanges possibles avec vos partenaires étrangers, qui relèvent aujourd’hui du e-reporting côté français.
Aller plus loin avec l’automatisation
Une fois les factures dématérialisées et structurées, l’intelligence artificielle peut prendre en charge une grande partie de leur traitement, avec une validation humaine sur les cas particuliers.
- Analyse des factures : contrôle des montants, de la TVA et rapprochement avec les commandes.
- Lecture automatique des documents : pour les factures encore reçues en PDF simple ou sur papier.
- Encaissement : le suivi des paiements et le lettrage.
- Relance clients : des relances envoyées au bon moment.
- Pilotage financier : une trésorerie suivie au jour le jour.
- Détection des fraudes : repérer les fausses factures et les changements de coordonnées bancaires suspects.
- Reporting : des tableaux de bord qui se mettent à jour seuls.
Nous accompagnons les entreprises dans cette démarche avec nos services automatisation des processus métier, automatisation des tâches, l’IA dans vos logiciels et automatisation no code. Pour chiffrer les gains, voyez notre méthode pour calculer le ROI de l’IA et nos exemples de gains de productivité.
Pour compléter, lisez aussi notre panorama des outils d’IA pour les PME, nos pages avantages de l’IA en entreprise, budget d’un projet IA et formation des équipes, et nos cas d’usage analyse de données, traitement des courriels et supply chain. Sur la réforme elle-même, quatre articles prolongent celui-ci, la définition et le fonctionnement de la facturation électronique, Chorus Pro et la réforme, facture électronique 2026 et la facture électronique pour les avocats.
Références24
- impots.gouv.fr : la facturation électronique et la liste des plateformes agréées.
- impots.gouv.fr : à partir de quand suis-je concerné ?
- economie.gouv.fr : tout savoir sur la facturation électronique.
- economie.gouv.fr : coup d’envoi de la réforme.
- Service Public Entreprendre : les règles de facturation.
- Service Public Entreprendre : la durée de conservation des documents.
- Légifrance : article 289 bis du code général des impôts.
- Légifrance : les règles de facturation du code général des impôts.
- Légifrance : article L102 B du livre des procédures fiscales.
- Légifrance : article L123-22 du code de commerce.
- Légifrance : article L441-9 du code de commerce, mentions des factures.
- Chorus Pro : la facturation électronique vers le secteur public.
- AIFE : l’Agence pour l’informatique financière de l’État.
- FNFE-MPE : le format Factur-X.
- FNFE-MPE : le forum national de la facture électronique.
- Directive 2014/55/UE : la facturation électronique dans les marchés publics.
- Directive 2006/112/CE : le système commun de TVA.
- Commission européenne : la TVA à l’ère numérique (ViDA).
- Commission européenne : la norme européenne de facturation électronique EN 16931.
- OpenPeppol : le réseau européen d’échange de documents électroniques.
- Banque de France : l’observatoire des délais de paiement.
- France Num : ressources publiques pour la transition des entreprises.
- CNIL : la protection des données personnelles.
- Bpifrance : l’accompagnement des entreprises.
FAQ
Questions fréquentes.
Quelle différence entre facture dématérialisée et facture électronique ?
Une facture dématérialisée est simplement sans papier, comme un PDF envoyé par courriel. Une facture électronique au sens de la réforme est structurée (Factur-X, UBL ou CII) et transite par une plateforme agréée. Seule la seconde est conforme entre entreprises une fois l’obligation applicable.
Un PDF envoyé par courriel est-il encore valable ?
Pour les opérations entre entreprises assujetties à la TVA en France, non, dès que l’obligation d’émission s’applique à l’entreprise, soit en 2026 pour les grandes entreprises et les ETI et en 2027 pour les PME. Le format Factur-X, qui contient un PDF, reste possible.
Combien de temps conserver une facture électronique ?
Six ans au titre du droit fiscal, dix ans au titre du droit commercial pour les pièces comptables, sous sa forme d’origine.
Quels sont les bénéfices de la dématérialisation ?
Des délais de paiement plus courts, moins d’erreurs de saisie, un traitement plus rapide, une meilleure visibilité sur la trésorerie et des coûts réduits d’impression et d’envoi.
Par où commencer ?
Par le choix d’une plateforme agréée, en partant de votre logiciel de gestion, puis par la mise à jour des données clients et la revue des processus de traitement.
À propos de l’auteur
Korbyx intègre l’intelligence artificielle dans les processus des PME et des ETI, dont le traitement des factures, depuis la lecture jusqu’à la relance, en passant par le contrôle, le rapprochement et la validation, en lien avec les plateformes agréées comme avec les logiciels de gestion. Cet article s’appuie sur la documentation officielle citée en références.
À lire ensuite
Pour aller plus loin.
Facture électronique 2026 : l’essentiel de la réforme
2026 est l’année de la facture électronique en France. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir…Lire l’article
Facture électronique : certification et plateformes agréées
La certification de la facture électronique est l’une des questions qui reviennent le plus depuis l’entrée en vigueur de la réforme, le 1er septembre…Lire l’article
Factur-X, PDF natif, EDI : les formats de la facture électronique
Entre Factur-X, PDF natif, EDI, UBL et CII, les formats de facture électronique sont nombreux et souvent confondus. La facture EDI désigne une facture…Lire l’articleFactures dématérialisées, traitement automatisé.
60 minutes avec un fondateur pour passer en revue la réception, le contrôle et le suivi de vos factures, et décider par quoi commencer. Sans engagement.